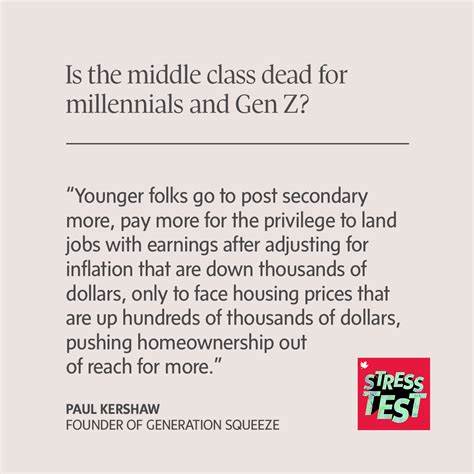
Die Generation der Millennials steht vor einer einzigartigen und komplexen finanziellen Realität, die sich deutlich von der ihrer Vorgänger unterscheidet. Obwohl jüngste Daten belegen, dass Millennials heute im Durchschnitt mehr verdienen und kollektiv über mehr Vermögen verfügen als frühere Generationen zum gleichen Alter, fühlen sich viele dennoch wirtschaftlich gefangen. Diese scheinbare Diskrepanz zwischen steigendem Einkommen und anhaltendem Gefühl der wirtschaftlichen Unsicherheit hat Experten und Ökonomen weltweit dazu veranlasst, die zugrundeliegenden Faktoren genauer zu untersuchen. Ein entscheidender Aspekt, der in diesem Zusammenhang immer wieder genannt wird, ist das Konzept der ‚toten Mittelschicht‘. Der Begriff beschreibt die Tatsache, dass das traditionelle wirtschaftliche Modell, bei dem die Mittelschicht als Grundlage für Stabilität, Aufstieg und Wohlstand diente, für Millennials und nachfolgende Generationen kaum noch greift.
Wo früher ein bescheidener Job und ein Eigenheim oft gleichbedeutend mit finanziellem Erfolg und Sicherheit waren, sind heute die Anforderungen und das Preisniveau für dieselben Lebensziele so hochgestiegen, dass sie für viele unerreichbar scheinen. Nach Angaben der US-Notenbank (Federal Reserve) hat das kollektive Vermögen der Millennials in den letzten fünf Jahren einen bemerkenswerten Sprung von 4,54 Billionen auf 16,26 Billionen US-Dollar gemacht. Auf den ersten Blick suggeriert diese Zahl eine positive Entwicklung – die Generation befindet sich wirtschaftlich auf einem guten Weg. Wenn man jedoch tiefer schaut, offenbaren sich viele Herausforderungen, denn nur ein relativ kleiner Teil dieses Vermögens ist liquide oder steht für Investitionen und größere Anschaffungen zur Verfügung. Vieles steckt vielmehr in Immobilien, komplexen Finanzprodukten oder sogar Schulden, die durch Studienkredite oder Konsumkredite entstanden sind.
Obwohl der Medianvermögenswert der Millennials mit rund 85. 000 US-Dollar höher ist als der vergleichbarer Altersgruppen von Gen X und Baby Boomern (78. 000 beziehungsweise 58. 000 US-Dollar), gibt eine aktuelle Studie nur zwölf Prozent aller Amerikaner an, sich tatsächlich als wohlhabend zu betrachten. Das verdeutlicht, dass Wachstum allein kein Garant für finanziellen Wohlstand und Sicherheit ist. Ein entscheidender Grund für diese Finanzlage liegt in der Erhöhung der Lebenshaltungskosten, die viele Millennials an die wirtschaftliche Grenze bringt. Während die Löhne zwar gestiegen sind, können die Kosten für Wohnen, Versicherungen, Gesundheitsversorgung und grundlegende Verbrauchsgüter diese Steigerungen oftmals schnell wieder aufzehren. Besonders im Bereich Immobilien hat sich die Situation drastisch zugespitzt.
Hohe Mietpreise in Ballungsräumen und erschwerte Bedingungen für den Erwerb von Hauseigentum sorgen dafür, dass viele junge Erwachsene in einer Lebenssituation verharren, in der grundlegende finanzielle Absicherungen kaum möglich sind. Die Inflation, die seit einigen Jahren spürbar ist, trägt ebenfalls erheblich zum Gefühl der Unsicherheit bei. Anhaltend steigende Preise bei gleichzeitig volatilen Wirtschaftsaussichten erschweren langfristige Planung und Vermögensbildung erheblich. Das klassische Bild eines gut bezahlten Jobs, mit dem man sparen und in eine bessere Zukunft investieren kann, verschwindet zunehmend hinter der Realität kurzfristiger finanzieller Kompromisse und des Überlebens am Monatsende. Ökonomen wie Freddie Smith zeigen auf, dass Millennials und auch die Generation Z in einer bifurkatierten Wirtschaft leben – einer Wirtschaft, die vielfach in zwei Welten aufgeteilt ist.
Einerseits gibt es den kleinen Kreis derjenigen mit hohem Einkommen und beachtlichem Vermögen, andererseits eine große Mehrheit, die im Grunde genommen auf einem wirtschaftlichen Mittelmaß verbleibt, das nur knapp über dem Existenzminimum liegt. Für viele liegt die vermeintliche ‚Mittelschicht‘ inzwischen nur noch dann in Reichweite, wenn ein Einkommen von über sechsstelligen Beträgen erzielt wird. Das ist für die überwältigende Mehrheit der Millennials eine kaum realisierbare Voraussetzung. Neben der wirtschaftlichen Situation spielen auch strukturelle Veränderungen eine Rolle. Die Arbeitswelt hat sich in den vergangenen Jahrzehnten stark verändert. Junge Menschen sehen sich häufig mit prekärer Beschäftigung konfrontiert, dazu zählen befristete Arbeitsverträge, Teilzeitarbeit oder Jobs ohne entsprechende Sozialleistungen. Die Folge ist, dass Sicherheit und Planungsperspektiven für viele Millennials limitierter sind als für frühere Generationen.
Ein weiterer Faktor ist die Verschuldung, die gerade durch Studien- und Konsumentenkredite bei Millennials besonders ausgeprägt ist. Während Bildung ursprünglich als Schlüssel zum sozialen Aufstieg galt, sind die daraus resultierenden Schulden für viele zu einem ernsthaften finanziellen Hemmschuh geworden. Der Traum, durch die eigene Qualifikation bessere finanzielle Chancen zu erhalten, gerät durch diese Last vielfach in den Hintergrund. Experten wie Rachel Schnider, CEO eines Fintech-Unternehmens, betonen, dass viele Millennials trotz ausreichender Einnahmen meist nur eine Belastungsausgeglichenheit erreichen. Das bedeutet, ihr Einkommen reicht eben genau aus, um laufende Rechnungen und den Lebensunterhalt zu decken, aber nicht, um Rücklagen zu bilden oder in größere Investitionen zu gehen. Schon ein unerwartetes Ereignis, wie Krankheit oder Arbeitslosigkeit, kann schnell zur finanziellen Krise führen.
Vor diesem Hintergrund verlieren traditionelle Kennzahlen und Marksteine, die früher Erfolg und Wohlstand definierten, zunehmend an Bedeutung. Eigentum, eigenständige Altersvorsorge und ein sorgenfreies Leben sind für weite Teile der Millennials zu einem unerreichbaren Ideal geworden. Das wirkt sich wiederum auf das gesellschaftliche Wohlbefinden und die Generationenbeziehungen aus, da die Erwartungen und Lebensrealitäten stark auseinanderdriften. Doch trotz dieser Herausforderungen entwickeln viele Millennials neue Wege, um mit der wirtschaftlichen Realität umzugehen. Finanzielle Bildung wird zunehmend wichtiger, digitale Tools und innovative Anlagemöglichkeiten gewinnen an Bedeutung. Immer mehr junge Erwachsene setzen auf alternative Investments, Gemeinschaftsfinanzierungen oder Sharing-Konzepte, um ihre finanzielle Situation zu verbessern und Stabilität zu schaffen.
Auch politische Forderungen nach einer Reform des Sozialsystems, nachhaltigeren Wohnungsmarktlösungen und gezielter Unterstützung für junge Familien nehmen zu. Diese Bemühungen sind ein Zeichen dafür, dass die Mittelschicht zwar gegenwärtig als stark beeinträchtigt gilt, jedoch nicht zwingend als dauerhaft verloren angesehen werden muss. Die Diskussion um den Niedergang der Mittelschicht und die ökonomische Lage von Millennials ist komplex und vielschichtig. Sie hebt zentrale Fragen unserer Zeit hervor: Wie können Wohlstand und Sicherheit in einer sich wandelnden Welt gewährleistet werden? Welche Rolle spielen Bildung, Arbeitsmarkt und politische Regulierung dabei? Und wie können die positiven Aspekte des wirtschaftlichen Wachstums tatsächlich bei der breiten Mehrheit ankommen? Letztlich zeigt sich, dass finanzielle Sicherheit und gesellschaftlicher Aufstieg heute anderen Gesetzmäßigkeiten folgen als noch vor einigen Jahrzehnten.
Der Weg aus der vermeintlichen Stagnation erfordert nicht nur individuelles Handeln, sondern auch gesellschaftliche und politische Weichenstellungen. Nur so kann der Traum von einer modernen und lebendigen Mittelschicht auch für Millennials realistisch bleiben – trotz der wirtschaftlichen Hürden, die gegenwärtig bestehen.