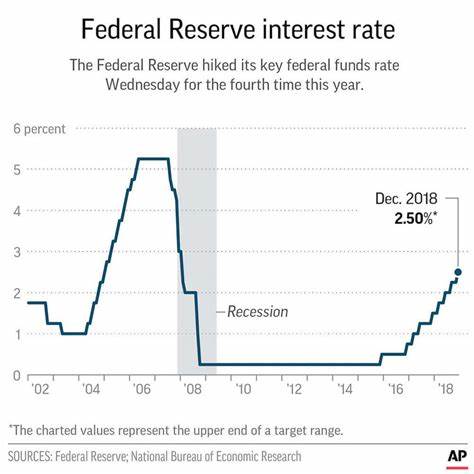
Im September 2024 wird erwartet, dass die Federal Reserve (Fed) eine Zinssenkung von 0,25 % durchführt. Die Auswirkungen dieser Änderung auf die Wirtschaft und die potenziellen Auswirkungen auf einzelne Bankkonten haben breite Aufmerksamkeit erregt. In diesem Artikel werden wir den Hintergrund und die Gründe für diese Zinsanpassung sowie die möglichen Auswirkungen auf gewöhnliche Verbraucher untersuchen. In den letzten Jahren hat sich das globale Wirtschaftsumfeld erheblich verändert. Faktoren wie Inflation, hohe Zinsen und schleppendes Wirtschaftswachstum haben sich miteinander verflochten und die Zentralbanken gezwungen, die Geldpolitik zu überdenken. Die Federal Reserve bemüht sich, die Geldpolitik auszugleichen, um Vollbeschäftigung zu fördern und die Preisstabilität aufrechtzuerhalten. Mit der Verschiebung der wirtschaftlichen Signale rücken jedoch Zinsanpassungen allmählich in den öffentlichen Blick.
Im Juli 2024 machte der Vorsitzende der Federal Reserve, Jerome Powell, deutlich, dass die Zinsen in Zukunft voraussichtlich gesenkt werden, und wies darauf hin, dass der bisherige 50-Basispunkte-Senkungsplan nicht in Betracht gezogen werde. Jüngste Wirtschaftsdaten zeigen, dass die Markterwartungen an Zinssenkungen zunehmend gestiegen sind. Warum hält die Federal Reserve eine Zinssenkung von 25 Basispunkten fest? Dies liegt hauptsächlich daran, dass Zentralbanken bei politischen Entscheidungen in der Regel keine plötzlichen oder drastischen Anpassungen der Zinssätze vornehmen. Diese vorsichtige Haltung beruht auf mehreren Überlegungen, darunter die Verhinderung von Überreaktionen oder Panik des Marktes. Wenn die Zinsen unerwartet stark fallen, könnte dies eine allgemeine wirtschaftliche Schwäche für den Markt signalisieren, was zu Volatilität an den Aktien- und Anleihemärkten führen und möglicherweise eine Finanzkrise auslösen könnte.
Die Zinssenkungen der Federal Reserve bedeuten niedrigere Kreditkosten, was sowohl Verbrauchern als auch Unternehmen direkt zugutekommt. Die Zinssätze für Privatkredite und Hypotheken werden sinken, sodass viele Menschen zu geringeren Kosten leihen können. Für Familien, die Häuser kaufen oder größere Anschaffungen tätigen wollen, sind Zinssenkungen zweifellos eine gute Nachricht. Gleichzeitig könnte dies angesichts des Rückgangs der Unternehmensfinanzierungskosten Unternehmensinvestitionen anregen und damit das Wirtschaftswachstum vorantreiben. Zinssenkungen sind jedoch nicht ohne Kosten. Für gewöhnliche Verbraucher ist eine weitere bedeutende Auswirkung, dass die Zinssätze auf Sparkonten beeinflusst werden. Da die Federal Reserve-Zinssätze in der Regel eng mit den Einlagensätzen großer Banken verbunden sind, wird der jährliche Prozentsatz (APY) für Sparkonten nach der Zinssenkung wahrscheinlich entsprechend sinken. Dies wird die Renditen der Menschen aus ihren Ersparnissen verringern.
Wenn beispielsweise der aktuelle APY für einige Sparkonten 5,31 % beträgt, könnte er nach der Kürzung auf 5,06 % sinken. Das bedeutet, dass für je 1. 000 US-Dollar Ersparnisse die Zinseinnahmen um 2,5 US-Dollar pro Jahr sinken. In Erwartung der bevorstehenden Zinssenkung können Verbraucher, die hohe Renditen sichern möchten, erwägen, Hochzins-Termineinlagen (CDs) im Voraus zu eröffnen. Im Gegensatz zu regulären Sparkonten sind Festgeldzinsen fest, sodass auch bei einer Zinssenkung bestehende Einlagen weiterhin Renditen garantieren können. Beispielsweise haben einige hochwertige einjährige Festgeldeinlagen derzeit Zinssätze von 5,00 %, was den Anlegern nach der Zinssenkung weiterhin gute Renditen bieten kann. Verbraucher, die Festgeldeinlagen wählen, müssen jedoch auf Liquiditätsrisiken achten. Obwohl Festgeldeinlagen relativ hohe feste Renditen bieten, können Einleger während der Einzahlungslaufzeit in der Regel nicht frei Geld abheben.
Wenn Sie Geld benötigen, kann eine frühzeitige Abhebung zu Zinsverlusten oder Geldstrafen führen. Daher wird nicht empfohlen, Notfallgelder in festfristige Einlagen einzuzahlen. Ausreichend Liquidität zu erhalten und jederzeit bereit zu sein, plötzliche Notfallausgaben zu bewältigen, ist eine rationale Entscheidung. Insgesamt könnte die bevorstehende Senkung des Bundeszinss um 0,25 % im September 2024 nicht nur das Wirtschaftswachstum fördern, sondern auch eine Herausforderung für Sparer darstellen. Während der Rückgang der Kreditkosten die Verbraucher erleichtert, bedeuten die niedrigeren Zinssätze auf Sparkonten, dass die langfristigen Zinseinnahmen deutlich sinken werden. Die Wahl zwischen Hochzins-Sparkonten und festen Einlagen wird eine Angelegenheit sein, die jede Familie und jeder Einzelne ernsthaft in Betracht ziehen sollte. Bei finanziellen Entscheidungen ist es entscheidend, den Hintergrund und die möglichen Folgen von Zinsänderungen zu verstehen.
Die Politik der Federal Reserve wird das Leben aller über verschiedene Kanäle beeinflussen. Die regelmäßige Überwachung wirtschaftlicher Trends und die Überprüfung Ihrer finanziellen Lage helfen, besser mit den Auswirkungen dieser Zinssenkung umzugehen. In den kommenden Monaten könnten große Banken ihre Einlagenprodukte anpassen, um dem Marktumfeld bevorstehender Zinssenkungen gerecht zu werden. Verbraucher sollten Banken für detaillierte Informationen zu neuen Einlagenzinsen und Produkten konsultieren und fundiertere Entscheidungen treffen können. Obwohl wirtschaftliche Veränderungen immer von Unsicherheiten geprägt sind, ist offen zu bleiben und persönliche Finanzpläne flexibel anzupassen, um in einem sich ständig verändernden Marktumfeld unbesiegbar zu bleiben. Wir freuen uns auf den September 2024 und hoffen, dass diese Zinssenkung den Verbrauchern mehr Chancen und Herausforderungen bringt.