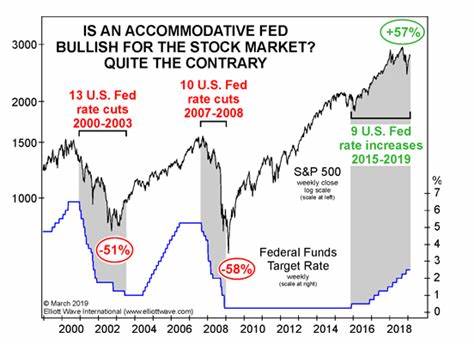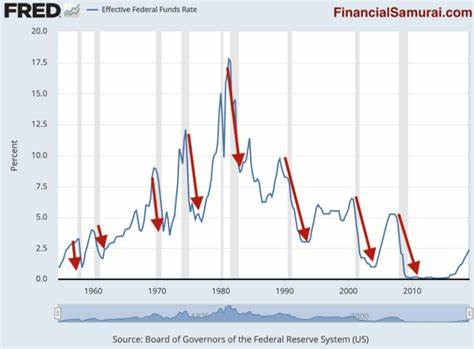
Auf der Bühne der US-Wirtschaft sind die Zinssätze wie ein sich windender Fluss – manchmal stürzend, manchmal ruhig wie ein Spiegel. Kürzlich ergriff die Federal Reserve erstmals seit vier Jahren Maßnahmen und kündigte an, dass die Zinssätze in einen Zustand des freien Rutschens eintreten würden – eine Entscheidung, die breite Aufmerksamkeit erregt hat. Dieser "Schneefall" bei den Zinssätzen wird tiefgreifende Auswirkungen auf Hypotheken, Kreditkarten und die Geldbörsen jeder gewöhnlichen Familie haben. Zunächst betrachten wir den Hintergrund dieser politischen Veränderung. In den letzten Jahren hat die US-Wirtschaft aufgrund der Auswirkungen der Pandemie eine starke Volatilität erlebt, mit stark steigender Inflation und steigenden Lebenshaltungskosten für die Einwohner. In diesem wirtschaftlichen Umfeld hat die Federal Reserve eine Reihe von Maßnahmen ergriffen, um den Markt durch Zinsanpassungen zu stabilisieren.
Allerdings folgten die kontinuierlich steigenden Zinsen auch die Kreditkosten. Die Situation hat sich jedoch inzwischen geändert. Die Entscheidungsträger der Federal Reserve haben die aktuelle wirtschaftliche Lage neu bewertet und schließlich beschlossen, die Zinsen zu senken, um das Wirtschaftswachstum anzukurbeln. Für alle, die am Kauf von Häusern interessiert sind, ist diese Politik zweifellos eine gute Nachricht. Mit steigenden Zinssätzen sinken auch die Hypothekendarlehenszinsen entsprechend. Das bedeutet, dass Käufer bei der Beantragung von Hypotheken niedrigere Zinssätze genießen können und so ihren monatlichen Rückzahlungsdruck verringern. Wenn eine Familie beispielsweise ursprünglich 4 % Hypothekenzinsen zahlen musste, nun aber 3 % Zinssatz hat, werden ihre monatlichen Zahlungen deutlich reduziert. Diese Änderung kann mehr Menschen helfen, ihren Traum vom Hauskauf zu verwirklichen und die Erholung des Immobilienmarktes vorantreiben.
Natürlich wurden neben dem Immobilienmarkt auch die Kreditkartenzinsen von dieser Welle von Zinssenkungen beeinflusst. Viele Verbraucher sehen sich bei der Nutzung von Kreditkarten mit höheren Zinssätzen konfrontiert. Mit sinkenden Zinssätzen könnten Kreditkartenunternehmen jedoch auch beginnen, ihre Zinsen zu senken, um die Belastungen der Verbraucher zu verringern. Für diejenigen, die ihre Lebensqualität durch Kreditkartenausgaben verbessern möchten, ist dies zweifellos ein positives Zeichen. Eine Zinssenkung ist jedoch kein Allheilmittel für alle wirtschaftlichen Probleme. Während Zinssenkungen Konsum und Investitionen anregen können, können sie auch andere Probleme auslösen. Zum Beispiel kann ein langanhaltendes Niedrigzinsumfeld zur Bildung von Vermögensblasen führen. Investoren könnten zu riskanteren Vermögenswerten wie Aktien oder Immobilien greifen, um höhere Renditen zu erzielen, was in Zukunft wirtschaftliche Instabilität auslösen könnte.
Außerdem erleichtern niedrige Zinssätze das Kreditieren nicht, dass jede Familie einen Hoffnungsschimmer in ihren finanziellen Lasten sieht. Für diejenigen, die bereits mit hohen Schulden belastet sind, wird der Zinsabfall ihre finanzielle Belastung möglicherweise nicht sofort verringern. Im Gegenteil, sie könnten sich wegen niedriger Zinsen dafür entscheiden, mehr Geld zu leihen, was ihre finanzielle Belastung weiter erhöht. Die wirtschaftliche Situation einer Familie ist entscheidend für die Stabilität der gesamten Gesellschaft. In diesem Moment des Wandels muss auch die Finanzplanung vieler Familien neu bewertet werden. Mit den niedrigen Zinssätzen können kluge Verbraucher ihre Kredite umstrukturieren und neue Zinsdarlehen nutzen, um hochverzinsliche Kredite zurückzuzahlen. Darüber hinaus können Familien erwägen, die Ersparnisse für Bildung, Gesundheitswesen oder andere Investitionsprojekte zu verwenden, um so ihre finanzielle Widerstandsfähigkeit langfristig zu stärken.
Insgesamt hat die Zinssenkung der Fed der Wirtschaft einen Aufschwung verliehen und vielen Familien ermöglicht, die Gelegenheit zu nutzen, ihre finanzielle Lage zu verbessern. Ob Hauskäufer oder Kreditkartennutzer – niedrige Zinssätze bedeuten ein größeres Ausgabepotenzial. Dieser Zinsfall erfordert jedoch weiterhin, dass alle rational bleiben und ihre Finanzen vernünftig planen, um potenzielle Risiken zu vermeiden. In dieser Phase des Wandels ist es eine Frage, die jeder Verbraucher ernsthaft hinterfragen sollte, wie gewöhnliche Familien klugerweise die niedrigen Zinssätze nutzen können. Da sich der Markt verändert, wird es in den kommenden Jahren entscheidend sein, persönliche finanzielle Kenntnisse zu beherrschen, die eigene wirtschaftliche Lage einzuschätzen und Vermögenswerte vernünftig zu allokieren.
Gleichzeitig wird das genaue Beobachten der Politiktrends der Federal Reserve und das Verständnis der Bedeutung makroökonomischer Veränderungen uns helfen, uns besser an diese sich schnell verändernde Ära anzupassen. Daher könnten wir in den kommenden Tagen sehen, da die Zinssätze weiter fallen, dass mehr Familien ihren Traum vom Hauskauf verwirklichen und die Belastung für Kreditkartennutzer verringert wird. Dieser Moment voller Chancen erwartet jeden, den er nutzen kann. Im Kontext niedriger Zinssätze wird es für uns alle eine gemeinsame Herausforderung sein, wie man die persönlichen Finanzen klug verwaltet.