Die Frage, ob man mit 48 Jahren und einem gesparten Betrag von insgesamt 660. 000 US-Dollar zwischen IRA und 401(k) den Ruhestand in zehn Jahren antreten kann, beschäftigt viele Menschen, die frühzeitig aus dem Beruf aussteigen möchten. Frühverrentung ist ein Ziel, das Disziplin, sorgfältige Planung und ein gutes Verständnis der finanziellen Variablen voraussetzt. Zu diesen Variablen gehören unter anderem die erwartete Rendite des Portfolios, die Höhe der geplanten Entnahmen, die zukünftigen Lebenshaltungskosten und besonders die Kosten für die Gesundheitsversorgung vor dem Antritt von Medicare im Alter von 65 Jahren. Es ist wichtig, diese Eckpunkte umfassend zu betrachten, um realistisch einschätzen zu können, ob eine Rente mit 58 Jahren finanziell machbar ist. Ein Ausgangspunkt für die Analyse ist die Anwendung der sogenannten 4-%-Regel.
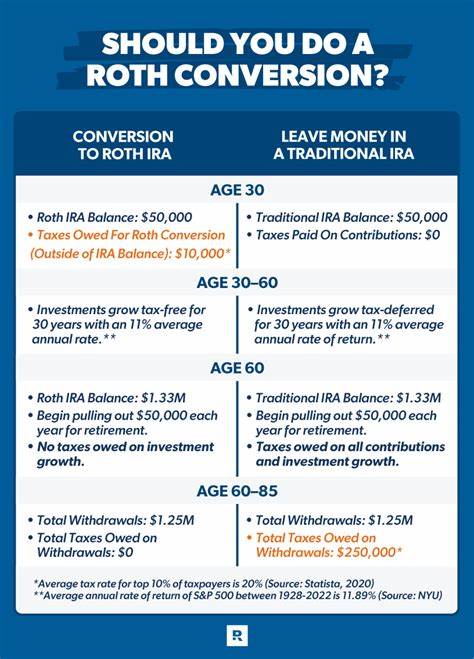
Diese Regel beruht auf historischen Daten und empfiehlt, jährlich etwa vier Prozent des angesparten Kapitals als Entnahme anzusetzen, um eine Rente über mindestens 30 Jahre zu finanzieren. Wenn man also in zehn Jahren auf den Betrag von 660. 000 US-Dollar schaut, der mit einer konservativen durchschnittlichen Rendite von 4 % pro Jahr auf fast 977. 000 US-Dollar anwachsen kann, bedeutet das bei Anwendung der 4-%-Regel im ersten Jahr eine Entnahme von ungefähr 39. 000 US-Dollar. Jedoch muss man beachten, dass bei Entnahmen aus IRA oder 401(k)-Konten vor dem Erreichen des Alters von 59,5 Jahren eine Strafsteuer in Form einer 10-%-igen Vorfälligkeitsstrafe droht, die das verfügbare Einkommen verringert. Nach Abzug dieser Strafe liegt das Einkommen eher bei knapp 35. 200 US-Dollar jährlich. Diese Summe scheint auf den ersten Blick komfortabel, doch muss man sie mit den persönlichen Lebenshaltungskosten und gewohnten Ausgaben vergleichen.
Eine beliebte Faustregel besagt, dass man im Ruhestand idealerweise zwischen 70 % und 90 % seines letzten Gehalts ersetzen sollte. Bei einem angenommenen Median-Einkommen von etwa 63. 500 US-Dollar für Personen zwischen 55 und 64 Jahren ergibt sich daraus ein Zielbetrag von rund 44. 500 US-Dollar, um den gewohnten Lebensstandard zu sichern. Die realistisch mögliche Entnahme aus den Ersparnissen würde somit etwa 9. 300 US-Dollar unter diesem Wert liegen. Vor diesem Hintergrund sollten Personen, die eine frühe Rente anstreben und sich auf Kapital in ihrer IRA und 401(k) verlassen, zusätzliche Einkommensquellen in Erwägung ziehen. Dazu können zusätzliche Ersparnisse außerhalb der Rentenkonten oder passive Einkünfte gehören, wie zum Beispiel Mieteinnahmen, Dividenden oder Teilzeitbeschäftigungen. Sozialversicherungsleistungen könnten in diesem Szenario ebenfalls ergänzend wirken, werden allerdings in der Regel erst ab einem höheren Alter ausgezahlt.
Ein weiterer entscheidender Faktor sind die Gesundheitskosten vor Erreichen des 65. Lebensjahres, da Medicare erst dann greift. Private Krankenversicherungskosten können gerade in den Jahren der Frühverrentung eine wesentliche Belastung darstellen und müssen unbedingt in die Finanzplanung einbezogen werden. Die Kosten hierfür variieren stark je nach Gesundheitszustand, Wohnort und gewähltem Versicherungsschutz, lassen sich jedoch durch frühzeitige Recherche und gegebenenfalls durch staatliche Unterstützungsprogramme teilweise eindämmen. Das Thema Lebensdauer spielt ebenfalls eine wichtige Rolle bei der Planung. Statistiken des Sozialversicherungsamtes zeigen, dass ein 60-jähriger Mann durchschnittlich bis etwa 80 Jahre leben kann, während Frauen etwa 83 Jahre alt werden. Damit muss das angesparte Kapital nicht nur für die ersten 20 bis 25 Jahre im Ruhestand ausreichen, sondern auch darüber hinaus für eine mögliche längere Lebensdauer vorsorgen.
Wer sich dabei auf konservative Schätzungen und Sicherheitsreserven konzentriert, kann das Risiko verringern, im Alter finanziell auf Unterstützung angewiesen zu sein. Empfehlenswert ist es, bereits in jungen Jahren mit der Planung zu beginnen und die Sparrate gegebenenfalls zu erhöhen, um das notwendige Kapital zur Erreichung der Fernziele zu erzielen. Für die nächsten zehn Jahre bedeutet dies, nicht nur bei der Vermögensanlage auf solide Renditechancen zu achten, sondern auch Ausgaben kontrolliert zu halten und sich mit Steueroptimierung von Rentenplänen sowie staatlichen Förderprogrammen auseinanderzusetzen. Die Wahl der Anlagestrategie spielt eine bedeutende Rolle bei der Erreichung des Zieles einer frühen Rente. Ein ausgewogenes Portfolio mit einer Mischung aus Aktien, Anleihen und eventuell alternativen Anlagen kann dabei helfen, Wachstum und Sicherheit miteinander zu verbinden.
Dabei ist es jedoch wichtig, Risiken zu minimieren, insbesondere wenn sich der geplante Ruhestandszeitpunkt nähert. Eine zu aggressive Anlagestrategie kann in den letzten Jahren vor der Rente zu unwünschten Schwankungen des Vermögens führen, die die Entnahmemöglichkeit reduzieren. Neben der finanziellen Planung sollte auch überlegt werden, wie der Lebensstil im Ruhestand aussehen soll. Will man weiterhin aktiv sein und eventuell Reisen unternehmen oder ein bescheideneres Leben mit geringeren Ausgaben führen? Je nachdem verändert sich die benötigte Summe und die Realisierbarkeit des Projekts Frühverrentung. Hierbei kann auch die Wohnsituation einen großen Unterschied machen. Eine Immobilie, die bereits abbezahlt ist oder Mietkosten reduziert, kann die monatlichen Ausgaben deutlich senken und somit die Finanzlage im Ruhestand verbessern. Für viele Menschen ist es sinnvoll, sich frühzeitig professionelle Hilfe zu holen.
Finanzberater können individuell auf die persönliche Situation zugeschnittene Pläne entwickeln, die Steuern, Investitionen, Entnahmepläne und Absicherungen integrieren. Sie können auch helfen, verschiedene Szenarien durchzuspielen und dadurch eine fundierte Entscheidung zu ermöglichen. Gerade bei komplexen Sozialversicherungsansprüchen und der potenziellen Einbindung von anderen Einkommensquellen ist diese Beratung goldwert. Ein immer wichtigeres Thema bei der Planung der finanziellen Unabhängigkeit ist auch die Inflation. Die Kosten für Waren und Dienstleistungen steigen langfristig, wodurch das Kapital real an Wert verlieren kann. Die 4-%-Regel nimmt eine moderate Inflation an, doch bei unerwartet hohen Inflationsraten kann die Kaufkraft deutlich sinken. Eine Anlage in Vermögenswerte, die mit der Inflation wachsen, wie bestimmte Aktien oder inflationsindexierte Anleihen, kann hier entgegenwirken.
Zusammenfassend lässt sich sagen, dass es grundsätzlich möglich sein kann, mit 48 Jahren und einem Kapital von rund 660. 000 US-Dollar in IRA und 401(k innerhalb von zehn Jahren in den Ruhestand zu gehen. Die Voraussetzungen sind allerdings davon abhängig, wie hoch die zukünftigen Ausgaben sein werden, ob weitere Einnahmequellen existieren und wie sich das Vermögen in den kommenden Jahren entwickelt. Ein exakter Plan, realistische Erwartungen und eine konservative Strategie sind dabei unerlässlich. Dabei spielen die Kosten für die Krankenversicherung vor Medicare, Steuern sowie mögliche Strafzahlungen bei vorzeitiger Entnahme eine wichtige Rolle. Ein zu optimistisches Vorgehen könnte zu finanziellen Engpässen führen, insbesondere wenn die Ausgaben die kalkulierten Mittel übersteigen oder das Kapital durch Marktschwankungen reduziert wird.
Die Einbindung eines professionellen Finanzberaters und die kontinuierliche Überprüfung und Anpassung des Plans sind somit wichtige Bestandteile einer erfolgreichen Frühverrentungsstrategie. Letztendlich ist der Traum, mit Anfang 50 in den Ruhestand zu gehen, durchaus erreichbar; dies erfordert aber eine gut durchdachte Finanzplanung, die alle relevanten Faktoren berücksichtigt und die Sicherheit in den Vordergrund stellt.