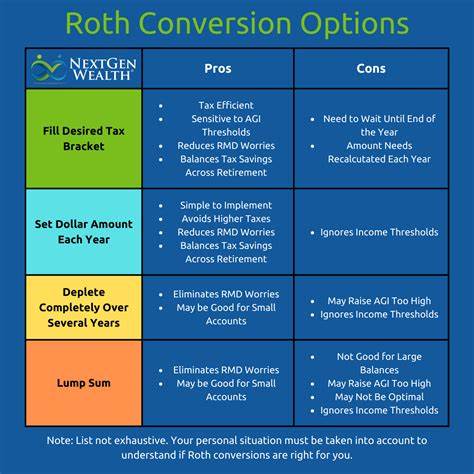
Die Roth-Konvertierung ist ein beliebtes Mittel, um Guthaben aus traditionellen, vorsteuerlichen Altersvorsorgekonten wie der IRA oder 401(k) in eine Roth-IRA umzuwandeln. Dabei werden die umgewandelten Beträge zum Zeitpunkt der Konversion besteuert, bieten im Gegenzug jedoch steuerfreie Auszahlungen im Ruhestand. Diese Strategie kann für viele Menschen finanziell vorteilhaft sein, insbesondere um zukünftige Steuerbelastungen zu minimieren. Dennoch gibt es klare Umstände, unter denen eine Roth-Konvertierung nicht ratsam ist und sogar schädliche Auswirkungen haben kann. Es ist entscheidend, diese Situationen zu kennen, um steuerliche Nachteile oder Probleme bei der Altersvorsorge zu vermeiden. Ein wichtiges Kriterium bei der Entscheidung für oder gegen eine Roth-Konvertierung ist das individuelle Einkommen und die Steuerprogression. Insbesondere wenn man erwartet, dass das eigene Einkommen im Ruhestand deutlich sinkt, kann es sich lohnen, mit der Konvertierung zu warten.
Denn bei niedrigerem Einkommen im Ruhestand fallen meist auch Steuersätze geringer aus. Die Zahlung der Steuern während der Konversion erfolgt zum aktuellen Steuersatz. Führt die Umwandlung nun zu einer Versteuerung zu einem hohen Satz, obwohl künftig nur geringe Einkommensteuersätze anfallen, so verliert die Roth-Konvertierung diesen finanziellen Vorteil. Daher empfiehlt es sich, den Zeitpunkt der Konversion sorgfältig zu wählen, idealerweise in Jahren mit niedrigem Einkommen, etwa unmittelbar nach dem Ausscheiden aus dem Beruf, bevor Sozialversicherungsleistungen oder Pflichtentnahmen aus Altersvorsorgekonten beginnen. Ferner ist der eigene Steuerstatus bei der Entscheidung maßgeblich. Wenn die Roth-Konvertierung dazu führt, dass man in eine höhere Steuerklasse rutscht, können unerwartet hohe Steuerforderungen resultieren. Gerade in der Phase kurz vor der Pensionierung, in der die Einkommen häufig ihren Höhepunkt erreichen, kann eine Konversion teuer werden.
Die hohe Steuerlast in diesen Spitzenjahren mindert die langfristige Rendite der Roth-Konten. In dieser Phase ist es meist klüger, die Umwandlung aufzuschieben und erst dann zu realisieren, wenn das Einkommen sinkt und der Steuersatz günstiger ist. Neben der Einkommensentwicklung sollten auch mögliche Zusatzkosten, wie der sogenannte IRMAA-Zuschlag (Income-Related Monthly Adjustment Amount) der Krankenversicherung, berücksichtigt werden. Dieser Zuschlag kann durch das zu versteuernde Einkommen ausgelöst werden und zu deutlich höheren Medicare-Beiträgen führen. Eine Roth-Konvertierung, die das steuerpflichtige Einkommen erhöht, kann ungewollt zu höheren Krankenversicherungszahlungen führen, wodurch der finanzielle Nutzen schwindet. Ein weiterer Punkt, der häufig übersehen wird, ist das laufende Liquiditätsmanagement.
Die beim Roth-Umwandlung anfallenden Steuern müssen in der Regel aus anderen Quellen bezahlt werden, damit das umgewandelte Kapital vollständig im Steuerbegünstigten Roth-Konto verbleibt und dort steuerfrei wachsen kann. Für viele Sparer bedeutet dies, dass sie zusätzlich zur Altersvorsorge auch über ausreichende Barreserven verfügen sollten. Wenn die Steuerzahlung bei der Umwandlung die verfügbare Liquidität überstrapaziert oder zum Verkauf anderer Vermögenswerte führt, um die Steuern zu decken, kann dies die finanzielle Stabilität gefährden und sogar einen höheren Verlust erzeugen. Darüber hinaus sollte man die zukünftigen Steueränderungen im Blick haben. Roth-Konvertierungen sind ein natürlicher Absicherungsmechanismus gegen mögliche Steuererhöhungen in der Zukunft, da Auszahlungen aus Roth-IRAs steuerfrei sind. Dennoch basiert die aktuelle Besteuerung der Konversion auf den bestehenden Steuergesetzen.
Sollte sich die Steuerlandschaft drastisch verändern, beispielsweise durch gesunkene Steuersätze oder neue steuerliche Förderungen für konventionelle Altersvorsorgekonten, könnte eine frühzeitige Konversion nachteilig sein. Die Unsicherheit zukünftiger Steuerregelungen macht eine vorschnelle Entscheidung riskant. Manche Situationen sprechen ebenfalls gegen eine Roth-Konvertierung, wenn die Person kurz davor steht, Sozialleistungen oder Pflichtentnahmen (Required Minimum Distributions, RMDs) zu erhalten. In diesen Phasen kann eine Roth-Konvertierung das zu versteuernde Einkommen so stark erhöhen, dass eine unnötige Steuerbelastung entsteht. Stattdessen sollte man warten, bis die ersten Sozialleistungen oder RMDs bezogen werden, um von den potenziell niedrigeren Einkommen und Steuern im Ruhestand zu profitieren. Auch wenn man sich noch in einer Phase befindet, in der man angestellt ist und ein hohes Einkommen erzielt, ist eine Roth-Konvertierung meist ungünstig.
Die aktuellen Steuersätze sind dann oft auf ihrem Höhepunkt, was eine Umwandlung teurer macht als nötig. In solchen Fällen ist die strategisch kluge Wahl, die Altersvorsorge weiterhin im traditionellen Modell zu lassen und erst im Anschluss an den Berufseintritt in den Ruhestand über eine Roth-Konvertierung nachzudenken. Des Weiteren können auch persönliche Lebensumstände, wie ein geplanter Immobilienverkauf, eine bevorstehende Unternehmensgründung oder größere medizinische Ausgaben, Einfluss auf die Entscheidung haben. Steuererhöhungen durch eine Roth-Konvertierung können diese Belastungen erhöhen und die finanzielle Flexibilität deutlich einschränken. Ein umfassendes Finanzkonzept sollte daher alle Aspekte der Lebensplanung berücksichtigen, bevor eine Roth-Konvertierung initiiert wird. Zuletzt muss auch die Absicht hinter der Roth-Konvertierung klar sein.
Wenn das Ziel ausschließlich darin besteht, die Steuerlast zu verschieben oder von aktuellen Steuervorteilen kurzfristig zu profitieren, ohne die langfristigen Auswirkungen zu verstehen, kann dies kontraproduktiv sein. Roth-Konten sind langfristige Anlagevehikel, die vor allem für den Ruhestand gedacht sind. Ein vorschnelles Umwandeln ohne klare Strategie kann zu finanziellen Nachteilen führen. Zusammenfassend lässt sich sagen, dass eine Roth-Konvertierung zwar viele Vorteile bieten kann, sie jedoch nicht für jeden und zu jedem Zeitpunkt sinnvoll ist. Besonders in Phasen mit hohem Einkommen oder bevorstehenden Renteneinkommen, sowie bei unzureichender Liquidität für die Steuerzahlung, sollte man von einer Umwandlung absehen. Eine vorausschauende Steuerplanung in Kombination mit einer ganzheitlichen Finanzberatung ist hier der Schlüssel, um die Vorteile einer Roth-Konvertierung bestmöglich zu nutzen und die Risiken zu minimieren.
Wer seine individuelle Situation sorgfältig analysiert, kann so die beste Entscheidung treffen und seine Altersvorsorge optimal gestalten.