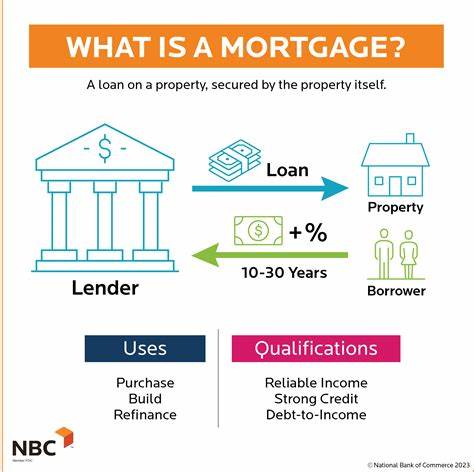
Eine Hypothek ist ein spezieller Kredit, der dazu dient, den Erwerb oder Bau von Immobilien zu finanzieren. In Deutschland wird dieser Vorgang häufig als Baufinanzierung bezeichnet und gehört zu den bedeutendsten finanziellen Entscheidungen im Leben vieler Menschen. Eine Hypothek ist dabei ein gesicherter Kredit, was bedeutet, dass die Immobilie selbst als Sicherheit dient. Kommt der Kreditnehmer mit den Rückzahlungen in Verzug, hat der Gläubiger das Recht, das Eigentum im Rahmen einer Zwangsversteigerung zu verwerten. Die Absicherung des Kreditgebers durch diese Grundschuld ermöglicht es, hohe Summen über lange Zeiträume zu leihen – eine Voraussetzung, um den Traum vom Eigenheim zu realisieren. </p> Eine der zentralen Fragen rund um die Hypothek ist, wie diese konkret funktioniert. Statt den Kaufpreis einer Immobilie komplett auf einmal zu bezahlen, kann der Käufer eine Anzahlung leisten, die sogenannte Eigenkapitalquote.
Diese liegt in der Regel zwischen zehn und zwanzig Prozent des Kaufpreises, wobei theoretisch auch niedrigere Anteile möglich sind. Der Rest des Kaufpreises wird durch die Hypothek gedeckt. Die Tilgungsmodalitäten sehen vor, dass der Kreditnehmer monatlich Raten zahlt, die sowohl die Rückzahlung des geliehenen Betrags (Tilgung) als auch die vereinbarten Zinsen abdecken. </p> Die Zinsen stellen den Preis dar, den der Kreditnehmer für das geliehene Geld zahlt. Sie werden in Prozent ausgedrückt und können sowohl fest als auch variabel sein. Ein fester Zinssatz bleibt über einen vereinbarten Zeitraum, üblicherweise zwischen fünf und zehn Jahren, unverändert. Diese Sicherheit erleichtert die langfristige Finanzplanung, denn die monatlichen Belastungen bleiben konstant. Dagegen sind variable oder sogenannte „anfangs variable“ Zinssätze oft zunächst niedriger, können sich jedoch im Zeitverlauf verändern, was zu Schwankungen bei den monatlichen Zahlungen führen kann.
</p> Vor dem Abschluss einer Baufinanzierung ist es sehr empfehlenswert, eine sogenannte Finanzierungszusage oder Vorabgenehmigung bei einer Bank einzuholen. Dieses Verfahren zeigt dem potenziellen Immobilienkäufer, welchen Betrag er unter welchen Konditionen voraussichtlich erhalten kann. Die Vorabgenehmigung gilt meist einige Wochen bis wenige Monate und erleichtert nicht nur die Suche nach der passenden Immobilie, sondern stärkt auch die Verhandlungsposition beim Kauf. </p> Die Kreditvergabe hängt von mehreren Faktoren ab. Neben der Eigenkapitalquote bewerten Banken die Bonität des Antragstellers. Ein guter Kredit-Score, stabiles Einkommen und eine übersichtliche Verschuldungssituation sind entscheidend für günstige Konditionen. Banken prüfen sehr sorgfältig, ob der Kreditnehmer in der Lage sein wird, die Raten zuverlässig zu bedienen.
Eine weitere Rolle spielt die sogenannte Beleihungsgrenze, die den maximalen Anteil des Immobilienwerts definiert, der durch die Hypothek gedeckt wird. Beträgt der Wert einer Immobilie zum Beispiel 300. 000 Euro, und die Bank setzt eine Beleihungsgrenze von 80 Prozent an, können maximal 240. 000 Euro finanziert werden. </p> Ein weiterer Aspekt, der unbedingt Beachtung finden sollte, sind die Nebenkosten rund um den Hypothekenabschluss und den Hauskauf. Zu diesen sogenannten Kaufnebenkosten zählen unter anderem Grunderwerbsteuer, Notarkosten sowie Gebühren für die Grundbucheintragung. Zusätzlich fallen häufig Notarkosten an, wenn die Grundschuld eingetragen wird. Diese Kosten belaufen sich meist auf drei bis fünf Prozent des Kaufpreises und sollten bei der Finanzplanung unbedingt berücksichtigt werden.
Manche Kreditinstitute ermöglichen es, diese Nebenkosten in die Finanzierung einzubeziehen, was die anfängliche Kapitalbelastung für den Käufer reduziert, aber zu höheren Gesamtkosten führen kann. </p> Bei der Auswahl der Laufzeit eines Hypothekendarlehens gibt es verschiedene Modelle und Abstufungen. Häufig wird ein Zeitraum von 20 oder 30 Jahren gewählt, wobei längere Laufzeiten zu geringeren monatlichen Raten führen, gleichzeitig aber auch höhere Zinskosten über die gesamte Kreditphase entstehen. Kurzfristige Darlehen haben zwar höhere monatliche Raten, führen aber durch schnellere Tilgung zu mehr Eigenkapitalaufbau und gesparten Zinsen. Die Amortisation läuft meist über Raten, die sich aus einem Tilgungsanteil und einem Zinsanteil zusammensetzen. Anfangs ist der Zinsanteil in der Regel höher und verringert sich mit fortschreitender Laufzeit, während der Tilgungsanteil ansteigt.
Dies führt dazu, dass der Kreditnehmer im Laufe der Jahre immer mehr Anteil am Eigentum der Immobilie besitzt. </p> Für Bauherren und Käufer ist es ebenso wichtig, sich bewusst zu machen, dass es verschiedene Arten von Hypothekendarlehen gibt. Neben dem klassischen Annuitätendarlehen, bei dem sich die monatlichen Raten aus Tilgung und Zinsen zusammensetzen und über die Laufzeit konstant bleiben, gibt es auch endfällige Darlehen, bei denen der gesamte Betrag am Ende der Laufzeit auf einen Schlag zurückgezahlt wird. Außerdem gewinnen Modelle mit variablen Zinssätzen oder sogenannten KfW-Förderkrediten an Bedeutung. KfW-Darlehen werden für energieeffizientes Bauen und Sanierungen angeboten und können durch zinsgünstige Konditionen und Tilgungszuschüsse die Belastungen für Kreditnehmer verringern. </p> Der Umgang mit einer Hypothek stellt nicht nur eine finanzielle Verpflichtung dar, sondern reflektiert auch eine langfristige strategische Planung der persönlichen Finanzen.
Viele Experten raten dazu, vor dem Abschluss einer Baufinanzierung verschiedene Angebote einzuholen und sich auch von unabhängigen Finanzberatern beraten zu lassen. Die Konditionen zwischen den Banken können sich stark unterscheiden, und durch geschickte Verhandlung lassen sich oft bessere Zinssätze erzielen. Zudem sollte bedacht werden, dass sich die private Lebenssituation ändern kann – Einkommen, Familienstand oder berufliche Entwicklungen haben Einfluss auf die Rückzahlungsfähigkeit. </p> Ein immer wieder diskutiertes Thema ist außerdem die Möglichkeit der Sondertilgung. Viele Kreditverträge sehen vor, dass zusätzliche Zahlungen neben der regulären Rate geleistet werden können, ohne Vorfälligkeitsentschädigungen zu riskieren. Sondertilgungen sind ein wertvolles Instrument, um die Laufzeit des Darlehens zu verkürzen und insgesamt Zinskosten zu sparen. Wer regelmäßig Sonderzahlungen leistet, baut schneller Eigenkapital auf und wird finanziell unabhängiger.
</p> Trotz aller Vorteile kann eine Hypothek auch Risiken bergen. Steigen zum Beispiel die Zinsen nach Ablauf der Festschreibungsphase deutlich an, können sich die monatlichen Belastungen erhöhen, sofern kein Anschlussdarlehen mit günstigen Konditionen abgeschlossen wird. Deshalb raten viele Fachleute zu einer soliden finanziellen Reserve, um für unvorhergesehene Ereignisse vorbereitet zu sein. Auch bei der Immobilienbewertung sollte man nicht zu optimistisch sein – der Marktwert der Immobilie kann schwanken und im schlimmsten Fall unter den ausstehenden Kreditbetrag fallen, was zu einer sogenannten Unterwasserhypothek führt. </p> Abschließend lässt sich sagen, dass die Hypothek ein finanzielles Werkzeug ist, das Eigentum an Immobilien für eine breite Bevölkerungsschicht zugänglich macht. Verständnis für die Funktionsweise, bewusste Planung und eine fundierte Beratung sind essenziell, um die Vorteile maximal zu nutzen und Risiken zu minimieren.
Die Kombination aus Eigenkapital, einer passenden Laufzeit, durchdachter Zinswahl und dem Wissen um relevante Nebenkosten bildet das Fundament für eine erfolgreiche Baufinanzierung. Wer diese Aspekte sorgfältig berücksichtigt, wird seinen Weg zum Eigenheim langfristig sicher gestalten können.