Altcoins

Mit 58 und 1 Million im 401(k): Lohnt sich der Wechsel zu Roth-Beiträgen?

Eine tiefgehende Betrachtung, ob es für Anleger in den späten 50ern mit einem großen 401(k)-Vermögen sinnvoll ist, in Roth-Konten umzuschichten, um steuerliche Vorteile und eine optimale Ruhestandsplanung zu erzielen.

Mit 58 und 1 Million im 401(k): Lohnt sich der Wechsel zu Roth-Beiträgen?

Für viele Menschen, die sich dem Ruhestand nähern, stellt sich die entscheidende Frage, wie sie mit ihren Altersvorsorgekonten strategisch umgehen sollen. Insbesondere für diejenigen, die bereits ein bedeutendes Vermögen angespart haben – wie etwa eine Million US-Dollar in einem traditionellen 401(k) – ist die Überlegung, ob ein Wechsel zu Roth-Beiträgen ratsam ist, besonders relevant. Mit 58 Jahren ist man zwar noch nicht im Ruhestand, doch der Übergang rückt näher. Es lohnt sich daher, die Unterschiede zwischen traditionellem 401(k) und Roth-Konten genau zu verstehen und herauszufinden, welche Option langfristig die besseren Vorteile bringt. Ein traditioneller 401(k) bietet den Vorteil, dass die Beiträge vor Steuern geleistet werden. Das heißt, man spart aktuell Steuern, weil eingezahlte Beträge nicht als Einkommen gelten. Allerdings werden sowohl das eingezahlte Kapital als auch die darauf erzielten Gewinne bei der Auszahlung im Ruhestand regulär besteuert.

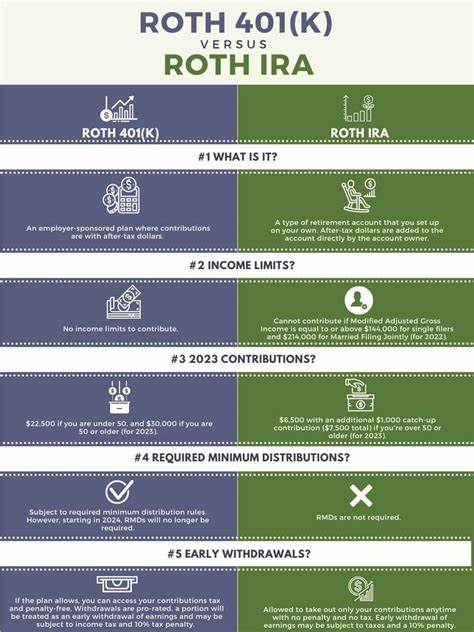
Dabei gibt es auch zwingende Mindestentnahmen (Required Minimum Distributions, RMDs), die ab einem bestimmten Alter vorgenommen werden müssen. Diese Auszahlungen können zudem dazu führen, dass ein größerer Teil der Sozialversicherungsleistungen steuerpflichtig wird, was die Steuerlast weiter erhöht. Im Gegensatz dazu arbeitet ein Roth-401(k) oder Roth-IRA nach einem anderen Prinzip: Die Beiträge werden aus versteuertem Einkommen geleistet, dafür sind dafür alle künftigen Auszahlungen steuerfrei, sofern bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass das Konto mindestens fünf Jahre älter sein muss und der Kontoinhaber das Alter von 59,5 Jahren erreicht hat. Auch auf die Kapitalerträge fallen keine Steuern an, was Roth-Konten besonders attraktiv macht, wenn man von einer längeren Lebensdauer und effizientem Vermögensaufbau ausgeht. Ein zentraler Aspekt beim Abwägen ist die individuelle Steuerstrategie.

Wenn der aktuelle Steuersatz niedriger ist als der erwartete Steuersatz im Ruhestand, macht die Roth-Variante Sinn. Das bedeutet: Steuern jetzt zahlen bei niedrigem Satz, später steuerfreie Auszahlungen bei vermeintlich höheren Steuern. Für viele, die noch voll im Berufsleben stehen und ein hohes Einkommen erzielen, liegt der Vorteil zunächst bei den traditionellen Beiträgen, da der Steuervorteil dem sofortigen Einkommen zugutekommt. Mit zunehmendem Alter und vor allem in Vorbereitung auf den Ruhestand wird die Situation komplexer. Wer bereits über eine Million Dollar in einem 401(k) verfügt, hat einen beträchtlichen Steuerstapel, der bei künftigen Entnahmen besteuert werden muss. Wechseln zu Roth-Beiträgen bedeutet zwar, dass man jetzt Steuern auf die künftigen Beiträge zahlt, aber man vermindert so die steuerpflichtigen Auszahlungen später signifikant. Dies kann auch helfen, die zu entrichtenden RMDs zu optimieren oder zu reduzieren.

Es ist außerdem wichtig, die Beitragsgrenzen und Einkommensrestriktionen bei Roth-Konten zu beachten. Für 2024 liegt die maximale jährliche Beitragshöhe für Personen über 50 Jahren bei etwa 8. 000 US-Dollar (7. 000 plus 1. 000 ‚Catch-up‘). Zusätzlich existieren Einkommensgrenzen, bei denen der Anspruch auf Roth-Beiträge teilweise oder ganz wegfällt. Wer also sehr gut verdient, könnte direkt keine oder nur eingeschränkte Beiträge in Roth-Konten leisten. Ein Steuerumwandlungsverfahren (Rollover) von traditionellen 401(k)-Beträgen in Roth-Konten, auch als „Roth Conversion“ bekannt, bietet zwar eine Möglichkeit, steuerpflichtige Bestände umzuwandeln, doch birgt es die Herausforderung, dass umgewandelte Beträge sofort zum regulären Einkommen dazugerechnet und versteuert werden müssen. Hier gilt es, eine Balance zu finden, um die Steuerschuld nicht unnötig in einem Jahr stark zu erhöhen und in der Folge finanzielle Nachteile zu erleben.

Neben steuerlichen Überlegungen spielen auch andere Faktoren eine Rolle: Sozialversicherungsansprüche können durch hohe steuerpflichtige Auszahlungen belastet werden. Wer durch Roth-Strategien seine steuerpflichtigen Entnahmen reduziert, minimiert auch das Risiko, dass ein großer Teil der Sozialversicherungszahlungen besteuert wird. Des Weiteren kann ein Teil der Vermögenswerte in Roth-Form helfen, im Ruhestand flexibler zu agieren, beispielsweise durch eine geringere Abhängigkeit von Steuergelderhöhung oder Gesetzesänderungen. Weitere Abwägungen betreffen die Erbschaftsplanung. Roth-Konten können gegenüber traditionellen 401(k)s Vorteile bieten, wenn es darum geht, Vermögen möglichst steuerfrei an die nächste Generation weiterzugeben. Die Pflicht zur Entnahme von Roth-IRAs ist für Erben zwar vorhanden, doch die steuerliche Belastung fällt dort gering bis gar nicht an.

Dies macht Roth-Rollovers und Beiträge auch zu einem wichtigen Instrument für Anleger, die Vermögen strategisch vererben möchten. Im Endeffekt ist der Wechsel zu Roth-Beiträgen eine sehr individuelle Entscheidung, die von der aktuellen Einkommenssituation, der Lebenserwartung, dem erwarteten Steuerprofil im Ruhestand und persönlichen Zielen abhängt. Der Vorteil der Roth-Strategie liegt vor allem in der Steuerfreiheit der Auszahlungen und dem Vermeiden von Steuern auf Kapitalgewinne, was bei einem entsprechend langen Anlagehorizont bedeutende finanzielle Vorteile mit sich bringen kann. Um eine fundierte Entscheidung zu treffen, ist es ratsam, die steuerliche Situation mit professionellen Finanz- und Steuerberatern zu analysieren. Sie können Modelle erstellen, wie sich ein Wechsel auf Roth-Beiträge auf das verfügbare Einkommen im Ruhestand auswirkt und wie sich Szenarien mit unterschiedlichen Steuersätzen im Alter gestalten.

Auch die Einbindung von Sozialversicherungsleistungen, Erbschafts- und Nachlassplanung sowie mögliche gesundheitliche und lebensstilbezogene Änderungen sollten dabei beachtet werden. Abschließend lässt sich sagen, dass selbst mit 58 Jahren und einer bereits bedeutenden Ersparnis im traditionellen 401(k) ein gut geplanter Wechsel zu Roth-Beiträgen sinnvoll sein kann. Die Kombination aus steuerlicher Diversifikation, Vermeidung von späterer Steuerprogression und Flexibilität in der Ruhestandsfinanzierung macht die Roth-Strategie für viele zu einem wichtigen Baustein in der Altersvorsorge. Wichtig ist, dass jeder Anleger seine individuelle Situation genau analysiert und sich auf professionelle Beratung stützt, um eine Entscheidung zu treffen, die langfristig den eigenen Zielen und finanziellen Möglichkeiten optimal entspricht.
OKX Partnerinhalte

Registrieren Sie sich bei OKX und erhalten Sie Ihren Willkommensbonus

OKX ist eine Plattform für Spot- und Futures-Handel, P2P-Tausch und Krypto-Sparpläne. Ein neues Konto über diesen Link eröffnet Zugang zum Willkommensbonus-Programm: bis zu 10.000 USDT für Ihre ersten Schritte an der Börse.

Konto erstellen und Bonus erhalten →

18+ · Partnerlink. Kryptowährungen sind volatil: Sie können Ihre Einlage verlieren.

Als Nächstes
XRP-Preis fällt auf 2,07 USD: Volatilität prägt den Markt, doch ETF-Hoffnungen stärken die Bullen
Samstag, 14. November 2026. XRP-Preis fällt auf 2,07 USD: Volatilität prägt den Markt, doch ETF-Hoffnungen stärken die Bullen

Der Kryptowährungsmarkt ist bekannt für seine Schwankungen und Dynamik, und XRP bildet hier keine Ausnahme. In den vergangenen Tagen fiel der Preis von XRP auf 2,07 US-Dollar, was einen Rückgang von rund 4,43 % bedeutete.

Warum Apple-Aktien weiter fallen und was Warren Buffett mit seinem Verkauf vorhat
Samstag, 14. November 2026. Warum Apple-Aktien weiter fallen und was Warren Buffett mit seinem Verkauf vorhat

Die Apple-Aktie gehört zu den bekanntesten Börsenwerten weltweit und galt lange Zeit als ein zuverlässiges Investment mit stetigem Wachstum. Doch in letzter Zeit hat der Aktienkurs des Technologie-Riesen eine gewisse Schwäche gezeigt.

MicroStrategy plant Kapitalerhöhung von 84 Milliarden US-Dollar für Bitcoin-Käufe unter der Führung von Michael Saylor
Samstag, 14. November 2026. MicroStrategy plant Kapitalerhöhung von 84 Milliarden US-Dollar für Bitcoin-Käufe unter der Führung von Michael Saylor

Michael Saylor, der visionäre Kopf hinter MicroStrategy, hat einmal mehr die Krypto-Welt in Aufruhr versetzt. Das Unternehmen kündigte an, seine Kapitalerhöhung auf colossal 84 Milliarden US-Dollar zu verdoppeln, um damit eine massenhafte Akkumulation von Bitcoin zu finanzieren.

Die nächste Superkeim-Bedrohung: Lebensgefährliche Pilzinfektionen stellen neue Herausforderungen dar
Samstag, 14. November 2026. Die nächste Superkeim-Bedrohung: Lebensgefährliche Pilzinfektionen stellen neue Herausforderungen dar

In der modernen Medizin gewinnt eine immer bedrohlichere Gruppe von Krankheitserregern zunehmend an Bedeutung: die sogenannten Superkeime. Während bisher vor allem bakterielle Resistenzen wie MRSA oder multiresistente Grippebakterien im Fokus der Öffentlichkeit standen, rückt eine andere, oft unterschätzte Gefahr verstärkt ins Rampenlicht – lebensbedrohliche Pilzinfektionen.

SEC verzögert Entscheidung zu In-Kind-Creations für Bitcoin- und Ethereum-Spot-ETFs – Auswirkungen und Perspektiven
Samstag, 14. November 2026. SEC verzögert Entscheidung zu In-Kind-Creations für Bitcoin- und Ethereum-Spot-ETFs – Auswirkungen und Perspektiven

Die US-amerikanische Securities and Exchange Commission (SEC) hat erneut ihre Entscheidung zur Zulassung von sogenannten In-Kind-Creations bei Spot-ETFs für Bitcoin und Ethereum verschoben. Die Investmentgesellschaften WisdomTree Funds und VanEck hoffen auf die Genehmigung dieses Mechanismus, der den Handel und die Liquidität ihrer Fonds erheblich verbessern könnte.

Effizientes Schema-Management für Datenbank-Administratoren mit Liquibase
Samstag, 14. November 2026. Effizientes Schema-Management für Datenbank-Administratoren mit Liquibase

Für Datenbank-Administratoren und Entwickler ist das Management von Datenbankschemata eine anspruchsvolle und oft fehleranfällige Aufgabe. Wenn man bisher Änderungen am Datenbankschema händisch durchführt, kennt man das Problem: man muss SQL-Skripte verfolgen, herausfinden, welche Änderungen bereits auf welchen Umgebungen angewendet wurden, und hofft, dass im Produktionssystem alles reibungslos funktioniert.

Fartcoin (FARTCOIN) auf Solana: Meme Coin trotzt Marktkrise mit starkem Kursanstieg
Samstag, 14. November 2026. Fartcoin (FARTCOIN) auf Solana: Meme Coin trotzt Marktkrise mit starkem Kursanstieg

Fartcoin (FARTCOIN), ein Meme Coin, der auf der Solana-Blockchain entwickelt wurde, hat sich in einem von Unsicherheit und allgemeinem Marktrückgang geprägten Umfeld als herausragende Erfolgsgeschichte etabliert. Die Kryptowährung konnte innerhalb eines einzigen Tages einen Kursanstieg von rund 20 % verzeichnen und legt damit eine beeindruckende Performance hin, die in starkem Kontrast zu den meisten anderen digitalen Assets steht, die momentan Verlusten ausgesetzt sind.

Weitere Artikel zum Thema
Die faszinierende Genealogie von Papst Leo XIV: Eine Reise durch Kulturen und Jahrhunderte
Samstag, 14. November 2026. Die faszinierende Genealogie von Papst Leo XIV: Eine Reise durch Kulturen und Jahrhunderte

Papst Leo XIV, bekannt als Robert Francis Prevost, ist eine Persönlichkeit, deren Herkunft mehr ist als nur ein genealogisches Rätsel – sie ist ein Spiegelbild der einzigartigen und vielfältigen Geschichte Amerikas und der Neuen Welt. Seine familiären Wurzeln reichen mehrere Jahrhunderte zurück und verbinden unter anderem spanische Edelpersonen, italienische Immigranten, französisch-kanadische Siedler sowie afro-amerikanische Vorfahren.

Die Zukunft der Kryptowährung: 2024 und darüber hinaus - The Motley Fool enthüllt
Freitag, 13. November 2026. Die Zukunft der Kryptowährung: 2024 und darüber hinaus - The Motley Fool enthüllt

Im Jahr 2024 und darüber hinaus steht die Zukunft der Kryptowährungen im Mittelpunkt der Diskussionen. Die Volatilität und das Potenzial dieser digitalen Währungen stehen im Fokus von Experten und Anlegern gleichermaßen.

Rückblick: Nitanshi Goels eindringliches Geständnis – 'Ich wollte einfach nur schauspielern und im Fernsehen sein'
Freitag, 13. November 2026. Rückblick: Nitanshi Goels eindringliches Geständnis – 'Ich wollte einfach nur schauspielern und im Fernsehen sein'

Nitanshi Goel: Ein Rückblick auf ihren Weg zum Traum In der schillernden Welt des indischen Fernsehens gibt es viele junge Talente, die mit ihrer Leidenschaft und ihrem Talent die Herzen der Zuschauer im Sturm erobern. Eine dieser aufstrebenden Stars ist Nitanshi Goel, deren Karriere in den letzten Jahren rapide gewachsen ist.

Wer ist Satoshi Nakamoto, der Schöpfer von Bitcoin?
Freitag, 13. November 2026. Wer ist Satoshi Nakamoto, der Schöpfer von Bitcoin?

Die Identität von Satoshi Nakamoto, dem anonymen Schöpfer von Bitcoin, ist eines der größten Mysterien im Bereich der Kryptowährungen. Seit der Veröffentlichung des Bitcoin-Whitepapers im Jahr 2008 hat die Frage, wer Satoshi Nakamoto wirklich ist, sowohl Experten als auch Hobbynutzer gleichermaßen fasziniert.