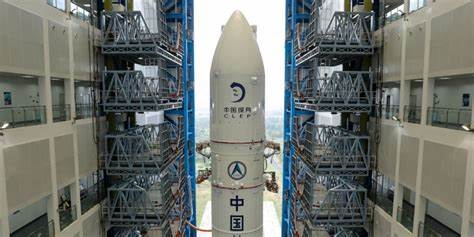
Chinas Raumfahrtwirtschaft durchläuft derzeit eine Phase außergewöhnlichen Wachstums, die sich klar in den Rekordinvestitionen des Jahres 2024 widerspiegelt. Mit 24 abgeschlossenen Geschäften im Wert von insgesamt 2,17 Milliarden US-Dollar erreichte das Investitionsvolumen nicht nur ein Allzeithoch auf der Mergermarket-Datenbank, sondern übertrifft auch das Vorjahr um das Dreifache in der Höhe und mehr als doppelt so viele Transaktionen. Diese Entwicklung macht China zum führenden Akteur im Raumfahrtsektor der Asia-Pacific-Region und signalisiert eine grundlegende Verschiebung in der globalen Raumfahrtindustrie. Die strategische Rolle, die staatliche Investitionen dabei einnehmen, ist dabei kaum zu übersehen: Sie machen 54 Prozent aller Geldzuflüsse aus, ein deutlicher Anstieg gegenüber 20 Prozent im Jahr 2018.
Diese finanzielle Unterstützung ermöglicht es China, nationalen Champions sowie aufstrebenden Start-ups gehörig unter die Arme zu greifen und so die Kluft zu den Technologieführern, insbesondere den USA, zu verkleinern. Experten wie Professor Quentin Parker von der Universität Hongkong betonen, dass staatlich geführte Investitionen die notwendige Geduld und Hingabe aufbringen können, um langfristige und risikoreiche Projekte voranzutreiben, die private Risikokapitalgeber oft meiden. Gerade im Bereich der Beseitigung von Weltraummüll, einem der dringendsten Probleme der Low Earth Orbit-Umgebung, bleibt die Finanzierung nach wie vor hinter den Anforderungen zurück. Zahlreiche Stimmen aus Wissenschaft und Industrie fordern deshalb eine aktivere Beteiligung staatlicher Fonds, etwa des Hong Kong Investment Corporation, um nachhaltige Lösungen zu fördern. Anders als in den USA existieren in China bislang keine vollwertigen, auf die Raumfahrt spezialisierten Fonds.
Dennoch verfügt das Land über ein breites Netzwerk erfahrener Investoren, das von staatlich geförderten Fonds wie CAS Star und Addor Capital bis hin zu privaten Risikokapitalgebern wie Matrix China und Hongshan reicht. Die Grenze zwischen privaten und Beteiligungsinvestitionen verwischt zunehmend, was für die dynamische Natur des chinesischen Marktes spricht. Derartige Investitionsaktivitäten erfolgen hauptsächlich auf lokaler Ebene, während internationale Beteiligungen auf Grund geopolitischer Spannungen und restriktiver US-Regelungen selten sind. Ein bemerkenswertes Ausnahmenbeispiel stellt die Investition des Abu Dhabi Investment Authority (ADIA) in den chinesischen Raketenhersteller Ming Kong im Jahr 2023 dar. Trotz der Herausforderungen bestehen auch neue Perspektiven für länderübergreifende Kooperationen mit arabischen, südostasiatischen und afrikanischen Partnern, wie Visionäre der Szene prognostizieren.
Die Rolle Hongkongs als potenzielles Finanz-, Technologie- und Forschungszentrum für BRICS-Staaten könnte dabei weiter an Bedeutung gewinnen. Der Markt für börsennotierte Raumfahrtunternehmen entwickelt sich parallel dazu beständig. IPOs bieten Risikokapitalgebern Ausstiegsmöglichkeiten und stärken das Vertrauen in den Sektor. Börsenplätze in Hongkong, Shanghai und Shenzhen präsentieren sich als attraktive Listing-Destinationen, auch wenn Raumfahrtfirmen abseits von Spezialkreisen noch wenig bekannt sind. Ein klareres Regelwerk speziell für Raumfahrt-Listings wird von Branchenkennern gefordert, um die Transparenz und Attraktivität der Investitionen zu erhöhen. Namhafte IPOs – wie jenes des Herstellers hochpräziser Navigationssatelliten Teemsun – bestätigen den Trend zur Kapitalaufnahme über öffentliche Märkte, auch wenn geplante Börsengänge wie der von Chang Guang Satellite verschoben wurden.
Potentielle Kandidaten wie der auf Satelliteninternet spezialisierte Anbieter ADA Space oder das Raumfahrtunternehmen CAS Space planen ebenfalls ihre Listungen auf den nationalen Exchange-Plattformen. Für das weitere Wachstum der chinesischen Raumfahrtbranche wird die verstärkte Beteiligung privater Akteure als entscheidend angesehen. Marktöffnungen, wie die im Satelliteninternetbereich seit 2015 eingeleiteten Reformen, sind ein erster Schritt hin zu einer lebendigeren öffentlich-privaten Zusammenarbeit ähnlich der US-amerikanischen Modelle. Politische Entscheidungsträger, insbesondere die China National Space Administration (CNSA), arbeiten gerade an neuen, investorenfreundlicheren Rahmenbedingungen, um Innovationen und Marktdynamik weiter zu fördern. Im Fokus stehen dabei die Schlüsselbereiche der Raketen- und Satellitenproduktion sowie die Bereitstellung von Satellitenkommunikationsdiensten.
Führende Unternehmen wie Landspace, SpacePioneer, Galactic Energy und i-Space repräsentieren die innovativen Spitzenreiter im Raketenbau, während Satellitenhersteller wie Chang Guang, MinoSpace und ADA Space eine ebenso wichtige Rolle spielen. Ausnahmen bilden Giganten wie SpaceSail, die mit über 900 Millionen US-Dollar Investment bereits einen beachtlichen Vorsprung im Bereich Satellitenkommunikationsdienstleistungen aufgebaut haben und zu den ernstzunehmenden Konkurrenten von etablierten Anbietern wie Elon Musks Starlink zählen. Die robuste Unterstützung für satellitengestützte Präzisionsdienste verdeutlicht das breite Interesse an zukunftsfähigen Anwendungen. Qianxun Spatial Intelligence etwa sammelte kürzlich mehr als eine Milliarde Yuan bei einer Investitionsrunde ein, was die enorme Nachfrage nach Geolokalisierungsservices unterstreicht. Besonders rege sind auch die Aktivitäten bei Fusionen und Übernahmen im Raketenherstellersegment.
Signifikante Deals wie der Verkauf eines Anteils von Landscape Technology an Country Garden für 178 Millionen US-Dollar oder die Finanzierungsrunde über 69 Millionen US-Dollar für das Raketenstart-up Deep Blue Aerospace spiegeln das gestiegene Investitions- und Konsolidierungsinteresse wider. Solche Transaktionen verdeutlichen die zunehmende Professionalisierung und Reife des chinesischen Raumfahrt-Ökosystems. Zwischendrin sorgt auch das aufstrebende Unternehmen OrienSpace für Schlagzeilen, das nicht nur als Anbieter kommerzieller Satellitenstarts fungiert, sondern darüber hinaus einen Fokus auf Triebwerksherstellung legt und aktuell eine Finanzierungsrunde in Höhe von 600 Millionen Yuan anstrebt. Die enorme Dynamik des chinesischen Marktes entsteht aus der Kombination staatlicher Unterstützung, wachsender privater Initiativen und einer zunehmenden Integration moderner Technologien wie Künstlicher Intelligenz und Satelliteninternet.
Mit der Implementierung unterstützender Branchenrichtlinien und dem kontinuierlichen Ausbau von Infrastruktur wird die Basis für eine nachhaltige Industrialisierung der Raumfahrt gelegt. Auch der wachsende Bedarf an Anwendungen im Bereich der Erdbeobachtung, Navigation, Kommunikation, sowie vernetzten Infrastrukturen stellt zusätzliche Triebfedern dar. Trotz geopolitischer Herausforderungen und Restriktionen zeigen Experten Zuversicht, dass durch innovative Lösungsansätze und internationale Kooperationen – vor allem innerhalb des asiatisch-pazifischen Raums und anderen aufstrebenden Regionen – neue Synergien entstehen können, die dem globalen Fortschritt in der Raumfahrt zu Gute kommen.
In der Summe zieht sich durch Chinas Raumfahrtwirtschaft ein klarer Trend: Die Kombination aus gezielter staatlicher Förderung, einer florierenden Investorenlandschaft und technologischer Innovationskraft katapultiert das Land immer weiter nach vorn auf dem Weg zu einem der dominierenden Player im Wettlauf um den Weltraum. Der voranschreitende Kommerzialisierungsprozess, verbunden mit der Entwicklung neuer Geschäftsmodelle und Marktsegmenten, macht China zu einer der spannendsten und am schnellsten wachsenden Märkte im globalen Raumfahrtsektor. Die Jahre bis Mitte des Jahrzehnts versprechen daher eine faszinierende Kombination aus neuen Technologien, Investitionsmöglichkeiten und strategischen Partnerschaften, die tiefgreifende Auswirkungen auf die gesamte Industrie haben werden.