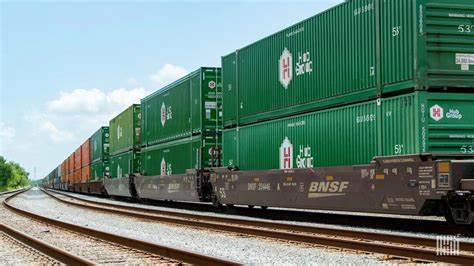
Der Güterverkehr per Lkw bildet das Rückgrat der meisten Volkswirtschaften und spielt eine entscheidende Rolle bei der Versorgung von Handel und Industrie. Nachdem die Branche in den vergangenen drei Jahren mit einer anhaltenden Frachtrezession zu kämpfen hatte, zeigten sich zu Beginn des Jahres 2025 erste Anzeichen für eine mögliche Erholung. Diese Hoffnungen wurden jedoch durch neu eingeführte Zolltarife zunichtegemacht, die den ohnehin fragilen Markt zusätzlich belasten. Die Folge sind sinkende Transportvolumen, regionale Schwankungen in der Nachfrage und eine zunehmend enge Marktkapazität – Entwicklungen, die sowohl für Unternehmen als auch für Verbraucher weitreichende Konsequenzen haben könnten. Die Entwicklung der Lkw-Transportvolumen gehört zu den wichtigsten Indikatoren für die Wirtschaftslage im Logistiksektor. Im ersten Quartal 2025 wurde laut dem US Bank Freight Payment Index ein Rückgang der Frachvolumina um 13,8 Prozent im Jahresvergleich verzeichnet.
Obwohl dieser Rückgang im Vergleich zum Vorjahr mit 15,7 Prozent etwas moderater ausfiel, bleibt er dennoch besorgniserregend, da die Frachtrückgänge nunmehr seit elf Quartalen in Folge anhalten. Diese Zahlen spiegeln eine anhaltende Belastung der Branche wider, die auch durch kleinere positive Impulse an einzelnen Standorten nicht kompensiert werden kann. Besonders gravierend fällt die Situation in bestimmten Regionen aus. Während im Südwesten der USA die Frachvolumina mit einem historischen Minus von mehr als 40 Prozent regelrecht einbrechen, konnten der Nordosten mit einem Plus von 2,1 Prozent und auch andere Regionen wie der Mittlere Westen eine geringere Abschwächung verzeichnen. Diese deutlichen regionalen Unterschiede verdeutlichen, wie unterschiedlich der Handel und die Industrien in den einzelnen Gebieten von wirtschaftlichen und politischen Rahmenbedingungen beeinflusst werden.
Im Nordosten etwa wurde der Güterverkehr durch robuste Einzelhandelsumsätze und steigende Importe unterstützt, während niedrige Wohnungsbauzahlen und ungünstige Wetterereignisse im Südwesten die Nachfrage dämpften. Die Rolle der Zolltarife bei dieser Entwicklung ist zentral. Die Einführung neuer oder erhöhter Zölle hat die Warenströme empfindlich gestört, da Importe und Exporte schwieriger und kostspieliger wurden. Insbesondere die Handelsbeziehungen zu China haben sich dadurch verschlechtert, was nicht nur direkte Auswirkungen auf den grenzüberschreitenden Güterverkehr hat, sondern sich auch auf alternative Lieferrouten und Drehscheiben wie Südostasien und Indien auswirkt. Unternehmen reagieren auf diese Unsicherheiten häufig mit einer Anpassung ihrer Lieferketten oder einer Verlagerung der Produktionsstandorte, was wiederum die Nachfrage nach Lkw-Transporten in unterschiedlichen Regionen verschiebt.
Parallel zu den sinkenden Volumina zeigen sich auch bei den Ausgaben der Spediteure und Transportunternehmen negative Trends. Im ersten Quartal 2025 sanken die Ausgaben für den Gütertransport um 8,6 Prozent im Jahresvergleich, was die anhaltende Zurückhaltung im Markt widerspiegelt. Dennoch ist dieser Rückgang der kleinste seit zwei Jahren, was darauf hindeutet, dass die Kapazität der Branche sich zunehmend verknappt. Diese Verknappung ergibt sich aus mehreren Faktoren: Während manche Spediteure ihre Fahrzeugflotten verkleinern, verlassen andere den Markt komplett. Gleichzeitig hat der Fahrermangel die Situation verschärft, auch wenn die offizielle Fahrerzahl laut den Daten des US-amerikanischen Bureau of Labor Statistics nur leicht gesunken ist. Die Arbeitsmarktsituation ist volatil, aber insgesamt stabil, was angesichts der schwierigen wirtschaftlichen Umstände positiv zu bewerten ist.
Die Verknappung der Kapazitäten führt dazu, dass trotz sinkender Frachvolumina die Transportpreise nicht im selben Maße zurückgehen wie die Nachfrage. Dies ist ein Indiz dafür, dass die Knappheit bei Laderaum und Fahrern die Preise stützt oder sogar erhöht, was die Kosten für Unternehmen in Lieferketten weiter erhöht. Für Händler und Verbraucher kann sich dies in höheren Endpreisen oder längeren Lieferzeiten niederschlagen. Ein Blick auf die Ursachen der anhaltenden Frachtrezession offenbart ein komplexes Gemisch aus wirtschaftlichen, politischen und klimatischen Faktoren. Niedrige Wohnungsbauaktivitäten sind zudem ein wesentlicher Grund für sinkende Frachtnachfrage in verwandten Industriezweigen, da Baumaterialien und Ausstattung nicht im erwarteten Umfang transportiert werden. Extreme Wetterereignisse wie Überschwemmungen, Stürme oder Hitzewellen haben zudem lokale und regionale Verkehrsrouten beeinträchtigt und Lieferketten unterbrochen.
Solche Einflüsse können kurzfristig zu erheblichen Schwankungen führen und regionale Bewertung des Marktes erschweren. Die internationale Handelspolitik spielt dabei eine unverkennbare Rolle. Die jüngsten Tarifmaßnahmen sind Teil einer breiter gefassten wirtschaftspolitischen Strategie, die nationale Industrien schützen und Handelsungleichgewichte ausgleichen soll. Diese Maßnahmen haben jedoch oft unbeabsichtigte Nebeneffekte auf Logistikketten, indem sie z. B. Logistikdienstleister und Verlader vor Herausforderungen stellen, welche die Flexibilität und Effizienz mindern. Besonders betroffen sind Länder mit hoher Exportorientierung und starken Handelsbeziehungen zu den tarifbetroffenen Staaten. Für die Zukunft der Lkw-Branche wird entscheidend sein, wie schnell und effektiv sich die Transportwirtschaft an die veränderten Rahmenbedingungen anpassen kann.
Innovationen in der Logistik, wie vermehrter Einsatz digitaler Technologien, verbesserte Flottenmanagementsysteme und alternative Fahrzeugtechnologien, bieten zwar Chancen, bislang konnten sie die fundamentalen Marktprobleme nicht ausgleichen. Hinzu kommt der akademisch wie praktisch intensiv diskutierte Fahrermangel, der in vielen Regionen zu einem limitierenden Faktor geworden ist. Das Aufgreifen neuer Arbeitsmodelle, attraktive Geschäftsbedingungen und gezielte Aus- und Weiterbildungsprogramme sind mögliche Ansätze, um dem entgegenzuwirken. In Deutschland und Europa sind vergleichbare Tendenzen zu beobachten. Auch hier belasten geopolitische Unsicherheiten, Handelsspannungen und schwankende Verbrauchernachfrage die Transportwirtschaft. Engpässe bei Lkw-Fahrern und Kapazitäten bei den Flotten machen die Situation zusätzlich komplex.
Die zunehmenden Anforderungen an Nachhaltigkeit und Emissionsreduzierung führen zudem zu steigenden Investitionskosten und verändern das Wettbewerbsumfeld nachhaltig. Für Unternehmen in der gesamten Lieferkette heißt das, ihre Strategien zur Frachtnachfrage und Kapazitätsplanung kritisch zu überdenken. Effiziente Routenplanung, Investitionen in multimodale Transportlösungen und eine verstärkte Zusammenarbeit zwischen Verladern und Spediteuren sind Ansätze, um die steigenden Kosten und Unsicherheiten zu mildern. Dabei gilt es, sowohl kurzfristige Schwankungen als auch langfristige Trends im Auge zu behalten. Abschließend lässt sich sagen, dass die Lkw-Branche im Jahr 2025 vor einem komplexen Spannungsfeld steht, in dem positive Impulse durch strukturelle und externe Herausforderungen gedämpft werden. Die Einführung neuer Zolltarife hat insbesondere die Startphase des Jahres belastet und die erhoffte Erholung gebremst.
Gleichzeitig erzeugt die anhaltende Kapazitätsverknappung Druck auf den Markt, was sowohl Chancen als auch Risiken birgt. Wer in diesem Umfeld agil bleibt, technologische Neuerungen nutzt und innovative Lösungsansätze verfolgt, kann den Herausforderungen begegnen und sich im Wettbewerb weiterhin behaupten. Die kommenden Monate werden zeigen, ob und wie sich die Transportbranche auf diesem schwierigen Terrain neu aufstellt und nachhaltig stabilisiert.