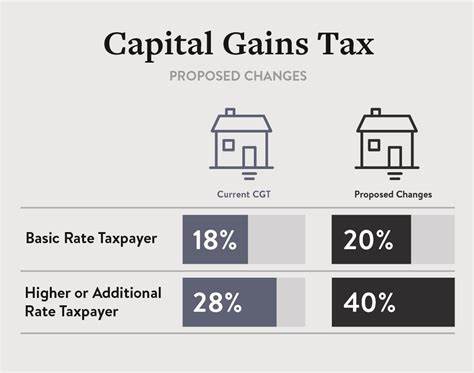
Die Kapitalertragssteuer oder Capital Gains Tax (CGT) ist eine Abgabe, die auf den Gewinn erhoben wird, den jemand erzielt, wenn er etwas verkauft oder verschenkt, das an Wert gewonnen hat. Aber wie sieht es aus, wenn es um Kryptowährungen wie Bitcoin geht? Briten, die Vermögenswerte verkaufen, deren steuerpflichtige Gewinne über ihrem jährlichen Freibetrag für die Kapitalertragssteuer von 12. 300 Pfund liegen, müssen CGT zahlen. Der Steuersatz für Steuerzahler mit Basissteuersätzen beträgt 10 Prozent und steigt für Steuerzahler mit höheren Sätzen auf 20 Prozent. Da Kryptowährungen wie Bitcoin relativ neu sind, kann dies zu Verwirrungen darüber führen, ob Briten HM Revenue and Customs (HMRC) informieren müssen. James Carn, Associate Director of Private Client Tax Services bei Tilney Smith & Williamson, erklärte, dass dies alles von den Gewinnen und Verlusten eines Einzelnen abhängt.
„Ob Sie Krypto-Asset-Bestände bei HMRC anmelden müssen, hängt von der Höhe etwaiger realisierter Gewinne und Verluste ab, zusammen mit Gewinnen und Verlusten, die im Steuerjahr bei anderen Vermögenswerten realisiert wurden", sagte er. Das britische Finanzamt betrachtet Kryptowährungen als Vermögenswerte, weil sie in der Regel als Investitionen gehalten werden, jedoch spekulativ. Gewinne, die aus Verkäufen realisiert werden, können der Kapitalertragssteuer unterliegen, und Verluste könnten zur Verrechnung mit anderen Kapitalgewinnen zur Verfügung stehen. In Ausnahmefällen könnte eine Person anstelle der Kapitalertragssteuer Einkommensteuer zahlen müssen. Die Tests zur Bestimmung, ob eine Person als 'handelnd' in einem Vermögenswert angesehen wird, sind komplex und basieren auf der Wechselwirkung mehrerer Faktoren, darunter die Finanzierungsquellen, die Häufigkeit der Transaktionen, die Methode des Erwerbs und das Zeitintervall zwischen dem Kauf und dem Verkauf des Vermögenswerts.
Es ist wichtig, dass Einzelpersonen ihre Gewinne oder Verluste berechnen, wenn sie ihre Krypto-Assets veräußern, um festzustellen, ob sie Kapitalertragssteuer zahlen müssen. Eine „Veräußerung“ umfasst den Tausch von Krypto-Assets gegen Pfund Sterling, eine andere Fiat-Währung oder eine andere Art von Krypto-Asset, die Verwendung von Krypto-Assets zur Bezahlung von Waren oder Dienstleistungen und die Schenkung von Krypto-Assets an eine andere Person, wobei die erzielten Erlöse als Marktwert des Bestands in Pfund Sterling gelten. Personen müssen keine Kapitalertragssteuer auf Übertragungen zwischen Ehepartnern oder Lebenspartnern oder auf die meisten Schenkungen an gemeinnützige Organisationen zahlen, wenn die Übertragung direkt erfolgt.
Es gibt viele Aspekte zu berücksichtigen, wenn es um die Besteuerung von Bitcoin und anderen Kryptowährungen geht, und es ist ratsam, unabhängige Finanzberatung in Anspruch zu nehmen, um sicherzustellen, dass man die Steuergesetze und -regelungen versteht und korrekt einhält.