Die Kfz-Versicherung ist für die meisten Autofahrer der teuerste laufende Vertrag nach Miete und Energie. Gleichzeitig ist sie der Vertrag, der am häufigsten zu teuer bleibt, weil er nie verglichen wurde. Wer 2026 wechselt, spart in vielen Fällen zwischen 15 und 40 Prozent des Beitrags – ohne schlechteren Schutz. Dieser Leitfaden erklärt die Fristen, die rechtlichen Besonderheiten in Deutschland und den Ablauf eines Wechsels, der ohne Versicherungslücke funktioniert. Er ersetzt keine individuelle Beratung, gibt aber die Reihenfolge vor, mit der sich ein Wechsel sicher erledigen lässt. Warum ein Wechsel fast immer etwas bringt Versicherer kalkulieren Beiträge nach Alter, Region, Fahrzeug und Schadenfreiheitsklasse. Ändert sich einer dieser Faktoren, passt der Versicherer den Beitrag an – meist nach oben. Wer nie wechselt, zahlt deshalb mit jedem Jahr indirekt mehr, weil die Neukundenrabatte der Wettbewerber an ihm vorbeigehen.
Der Effekt ist messbar: Ein Fahrer, der fünf Jahre beim selben Versicherer bleibt, zahlt häufig 20 bis 35 Prozent mehr als ein identischer Fahrer mit identischem Fahrzeug bei einem günstigeren Anbieter. Ein Wechsel ist kein Zeichen von Untreue, sondern der einzige Mechanismus, der den Preis korrigiert. Die Kündigungsfrist Bei den meisten Tarifen gilt eine Kündigungsfrist von einem Monat zum Ende des Versicherungsjahres. Wer also zum 31. Dezember wechseln will, muss bis Ende November kündigen. Viele Versicherer gewähren eine Frist von einem Monat zum Ablauf des Versicherungsjahres, einige Tarife sehen drei Monate vor. Der Versicherungsschein nennt die konkrete Frist. Wer sie nicht findet, sollte beim Versicherer nachfragen oder den Vertragsbeginn prüfen. Ein verpasster Termin bedeutet in der Regel ein weiteres Jahr beim alten Anbieter. Das Sonderkündigungsrecht nach einer Beitragserhöhung Erhöht der Versicherer den Beitrag ohne Änderung des Tarifs, entsteht ein Sonderkündigungsrecht.
Der Kunde kann innerhalb eines Monats nach Zugang der Erhöhung kündigen, und zwar zum Zeitpunkt der Erhöhung. Das ist der wichtigste Hebel im ganzen System, weil er den starren Jahresrhythmus durchbricht. Wichtig ist die Form: Die Kündigung muss schriftlich erfolgen und den Grund nennen. Ein Screenshot des Erhöhungsschreibens und ein Einwurf-Einschreiben schützen vor Streit über den Zugang. Wer die Frist verstreichen lässt, verliert das Recht. Was beim Vergleich wirklich zählt Der Preis ist nur eine von fünf Kennzahlen. Entscheidend sind die Deckungssumme der Haftpflicht, der Ausschluss von Werkstattbindung, die Regelung zu Wildschäden und Marderschäden, die Selbstbeteiligung in der Vollkasko und die Frage, ob ein Rabattschutz enthalten ist. Bei der Haftpflicht gelten in Deutschland 100 Millionen Euro Deckungssumme als Mindeststandard; viele Tarife bieten mehr. Eine Werkstattbindung senkt den Beitrag, schränkt aber die Werkstattwahl ein.
Wer sein Auto in einer freien Werkstatt warten lässt, sollte darauf achten. Typklasse, Regionalklasse und Schadenfreiheitsklasse Drei Klassen bestimmen den Beitrag. Die Typklasse bewertet das Fahrzeugmodell und ändert sich jährlich. Die Regionalklasse bewertet die Zulassungsregion. Die Schadenfreiheitsklasse dokumentiert die unfallfreien Jahre und verbessert sich jedes Jahr ohne Schaden. Diese Werte stehen in der jährlichen Beitragsrechnung. Wer sie kennt, kann Angebote korrekt vergleichen. Ein scheinbar günstiger Tarif mit schlechterer Schadenfreiheitsklasse kann teurer werden, wenn ein Schaden gemeldet wird. Der Ablauf eines sicheren Wechsels Zuerst wird der bestehende Vertrag mit allen Daten erfasst: Versicherungsnummer, Fahrzeug, Schadenfreiheitsklasse, Deckungen und Laufzeit. Dann werden drei bis fünf Angebote eingeholt, idealerweise mit identischen Deckungen. Anschließend wird der neue Vertrag abgeschlossen, mit dem gewünschten Beginn zum Ende der alten Laufzeit.
Wichtig ist die Reihenfolge: erst den neuen Vertrag abschließen, dann den alten kündigen. Der neue Versicherer bestätigt den Beginn, und der alte Versicherer bestätigt die Kündigung. Eine Lücke entsteht nur, wenn beide Schritte vertauscht werden. Welche Unterlagen gebraucht werden Für den Abschluss braucht der neue Versicherer die Zulassungsbescheinigung Teil I, die Angabe der Schadenfreiheitsklasse aus der aktuellen Police und die Bestätigung des alten Versicherers über die Kündigung. Wer die Schadenfreiheitsklasse nicht vorlegen kann, startet oft schlechter. Die Bestätigung über die Vorversicherung ist deshalb wichtig, weil sie die alte Klasse überträgt. Wer sie nicht hat, kann sie beim alten Versicherer anfordern – das ist ein formloser Brief oder eine E-Mail mit Vertragsnummer. Wie viel sich sparen lässt Realistisch sind bei einem Fahrer mit mittlerer Schadenfreiheitsklasse 150 bis 400 Euro pro Jahr. Bei gewerblichen Flotten oder Fahrern mit hoher Klasse sind es mehr.
Wer zusätzlich die Selbstbeteiligung der Vollkasko von 300 auf 500 Euro erhöht, senkt den Beitrag weiter, trägt im Schadensfall aber mehr selbst. Eine Ersparnis von 300 Euro jährlich über zehn Jahre ist ein Betrag, der sich mit keinem Zinsprodukt dieser Welt nebenbei erzielen lässt. Genau deshalb ist die Kfz-Versicherung der erste Vertrag, der überprüft werden sollte. Häufige Fehler beim Wechsel Der häufigste Fehler ist die Kündigung per Mail ohne Bestätigung. Der zweite ist die Kündigung vor dem Abschluss eines neuen Vertrags. Der dritte ist der Vergleich von Tarifen mit unterschiedlichen Deckungen, was zu einem scheinbar billigeren, tatsächlich schlechteren Vertrag führt. Ein weiterer Fehler ist das Ignorieren der Rückstufung im Schadensfall. Wer einen Versicherer ohne Rabattschutz wählt und einen Schaden meldet, kann mehrere Jahre höhere Beiträge zahlen. Bei kleinen Schäden ist die eigene Zahlung deshalb oft günstiger als die Meldung.
Was nach dem Wechsel zu tun ist Der neue Versicherer übermittelt die Daten an die Zulassungsstelle. Der Fahrzeugschein muss nur geändert werden, wenn sich das Kennzeichen ändert, was beim Wechsel nicht der Fall ist. Die jährliche Beitragsabrechnung sollte trotzdem geprüft werden, weil Klassen und Beiträge sich ändern können. Sinnvoll ist ein fester Termin im Kalender, etwa vier Wochen vor dem nächsten Kündigungszeitpunkt. Wer einmal im Jahr dreißig Minuten investiert, vermeidet den stillen Kostenanstieg, der aus Bequemlichkeit entsteht. Fazit Kfz-Versicherung wechseln ist 2026 einer der wenigen Finanzschritte, bei dem der Nutzen belegt und sofort sichtbar ist. Entscheidend sind die Frist, das Sonderkündigungsrecht bei Beitragserhöhung und ein Vergleich mit identischen Deckungen. Wer diese drei Punkte beachtet, wechselt ohne Risiko und spart einen Betrag, der sich jedes Jahr wiederholt. Der Wechsel ist damit eine der rentabelsten Geldentscheidungen, die im Alltag zur Verfügung stehen.
Häufige Fragen zum Wechsel Wann muss ich kündigen, um zum Jahresende zu wechseln? In der Regel bis Ende November, weil die Frist einen Monat zum Ende des Versicherungsjahres beträgt. Der genaue Termin steht im Versicherungsschein. Kann ich nach einer Beitragserhöhung sofort kündigen? Ja, innerhalb eines Monats nach Zugang der Erhöhung, zum Zeitpunkt der Erhöhung. Die Kündigung muss schriftlich erfolgen. Verliere ich meine Schadenfreiheitsklasse beim Wechsel? Nein, die Klasse wird übertragen, wenn der neue Versicherer eine Bestätigung über die Vorversicherung erhält. Diese Bestätigung sollte vor Vertragsabschluss vorliegen. Was passiert, wenn die Kündigung zu spät kommt? Der Vertrag verlängert sich um ein weiteres Jahr. Ein Wechsel ist dann erst zum nächsten Termin möglich, es sei denn, es greift ein Sonderkündigungsrecht. Lohnt sich ein Wechsel bei einem laufenden Schadenfall?
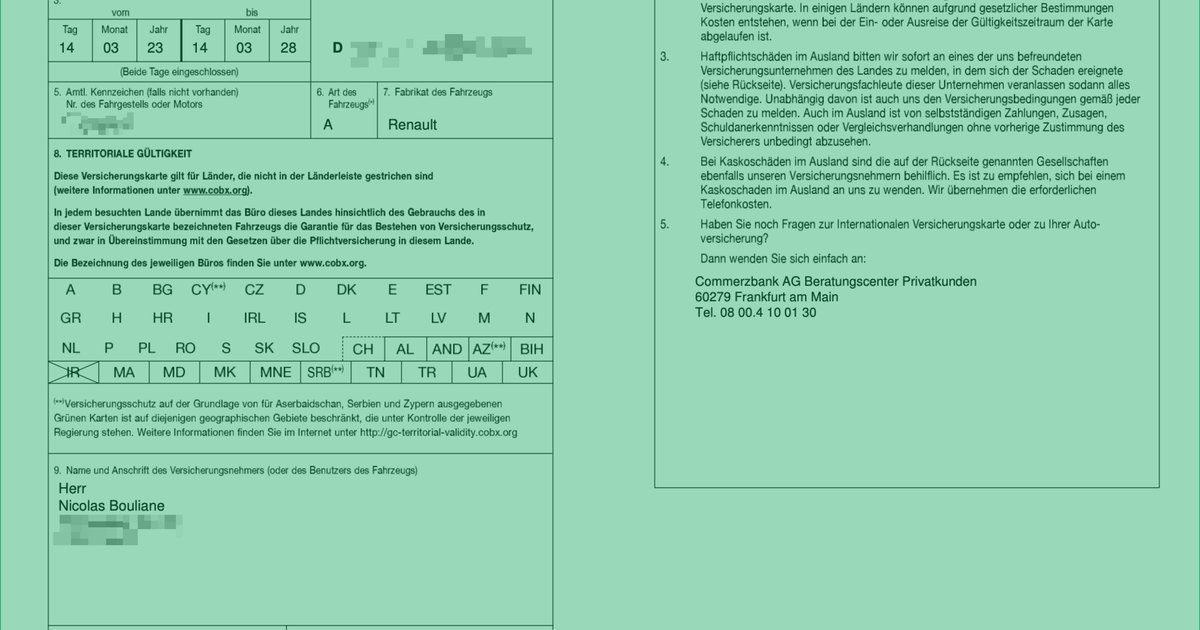
Während eines offenen Schadenfalls sollte nicht gewechselt werden, weil der alte Versicherer den Fall abwickelt. Nach Abschluss des Falls ist ein Wechsel wieder unproblematisch. Bildnachweis: Green Card einer Kfz-Versicherung, Bild über Wikimedia Commons, Lizenz CC0