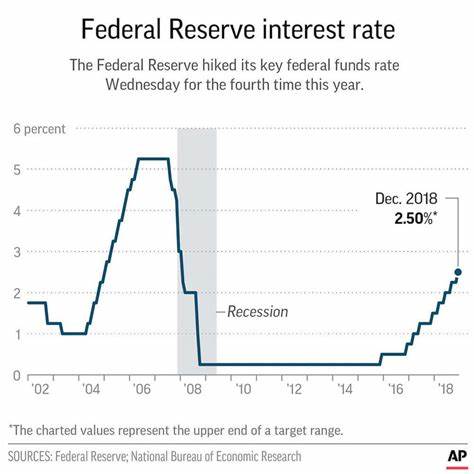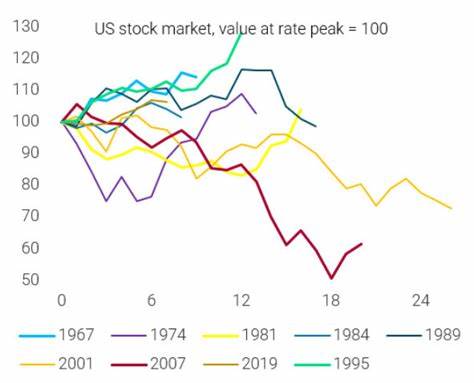
Bevor die Fed nächste Woche die Zinsen senken könnte, ist die Vorbereitung auf Sparmaßnahmen entscheidend. Im aktuellen wirtschaftlichen Umfeld können Zinsänderungen erhebliche Auswirkungen auf unsere Finanzen haben. Dies hat zu Bedenken geführt, wie man persönliche Ersparnisse schützen und ausbauen kann. Als Nächstes werden wir vier kluge Maßnahmen vorstellen, die Ihnen helfen, Ihre Ersparnisse zu planen, bevor die Fed die Zinsen senkt. Zunächst ist es sehr wichtig, das aktuelle Zinsumfeld zu klären. Seit 2020 hat die Federal Reserve die Zinssätze wiederholt gesenkt, um mit den wirtschaftlichen Auswirkungen von COVID-19 umzugehen, wodurch verschiedene Kredite günstiger werden und die Sparzinsen gesenkt wurden. Dieser Trend hat viele verwirrt, da die Zinssätze ein entscheidender Faktor für die Verfolgung des persönlichen Vermögens sind. In diesem Zusammenhang müssen Sie zunächst Ihr Sparkonto und Ihr Anlageportfolio bewerten.
Überprüfen Sie die Zinssätze Ihres Sparkontos, um zu sehen, ob die derzeit von Banken angebotenen Produkte noch wettbewerbsfähig sind. Wenn Sie Ihre Sparzinsen als zu niedrig empfinden, sollten Sie in Erwägung ziehen, auf ein Konto mit höherem Zinssatz zu wechseln oder andere Finanzprodukte zu wählen, um Ihre Rendite zu steigern. Heutzutage gibt es viele Online-Banken und Kreditgenossenschaften auf dem Finanzmarkt, die in der Regel höhere Sparzinsen anbieten und relativ flexible sowie bequeme Dienstleistungen anbieten. Die zweite Maßnahme besteht darin, einige Fonds auf kurzfristige, hochverzinsliche Anlagen umzustellen. Obwohl viele langfristige Investitionen in einer Zinssenkungsumgebung schlecht abschneiden können, bieten kurzfristige Anlageinstrumente wie Geldmarktfonds und kurzfristige Staatsanleihen in der Regel relativ stabile Renditen.
Diese Investitionen bieten Ihnen nicht nur relativ sichere Renditen, sondern ermöglichen es Ihnen auch, Ihre Anlagestrategie schnell anzupassen, wenn die Zinsen zu steigen beginnen. Diese Flexibilität ermöglicht es Anlegern, während der Marktvolatilität ruhiger zu reagieren. Der dritte wichtige Schritt besteht darin, Ihre Schuldenmanagementstrategie zu bewerten und anzupassen. Wenn Sie hochverzinsliche Schulden haben, sollten Sie sich darauf konzentrieren, diese so schnell wie möglich zurückzuzahlen. Bevor Sie die Zinsen senken, sollten Sie in Erwägung ziehen, hochverzinste Kreditkartenschulden oder Privatkredite zu refinanzieren, um in Zukunft niedrigere Zinssätze zu erhalten. Dies verringert nicht nur den finanziellen Druck, sondern verbessert auch Ihre Kreditwürdigkeit und unterstützt Sie bei der Beantragung besserer Darlehenskonditionen in der Zukunft.
Stellen Sie außerdem sicher, dass Sie pünktlich zurückzahlen können, um die durch Zinsänderungen verursachte Belastung nicht zu erhöhen. Stellen Sie schließlich sicher, dass Ihr Notfallfonds ausreichend ist. In einem unsicheren wirtschaftlichen Umfeld ist ausreichende Notfallfonds ein wichtiger Schritt zur Sicherstellung finanzieller Sicherheit. Es wird allgemein empfohlen, dass Ihr Notfallfonds mindestens drei bis sechs Monate Lebenshaltungskosten abdeckt. Wenn die Zinsen sinken, können Sie in Erwägung ziehen, einen Teil Ihres Notfallfonds auf ein hochverzinstes Sparkonto zu übertragen, um ein effektives Kapitalwachstum zu gewährleisten. Zusammenfassend lässt sich sagen, dass Sie diese klugen Schritte vor Zinssenkungen der Fed unterstützen, Ihre Ersparnisse besser verwalten und wachsen lassen.
Indem Sie Ihre aktuellen Spar- und Anlagestatus bewerten, auf hochverzinsliche kurzfristige Produkte umsteigen, Schuldenmanagementstrategien anpassen und die Angemessenheit Ihres Notfallfonds sicherstellen, können Sie angesichts der bevorstehenden wirtschaftlichen Veränderungen eine starke finanzielle Position halten. Bevor größere finanzielle Entscheidungen getroffen werden, wird empfohlen, einen professionellen Finanzberater zu konsultieren, um sicherzustellen, dass die gewählte Strategie am besten zu Ihrer persönlichen finanziellen Situation und Ihren zukünftigen Plänen passt. Egal wie volatil der Markt sein mag, ein ruhiger Geist und proaktives Handeln sind der Schlüssel, um finanzielle Herausforderungen zu bewältigen.