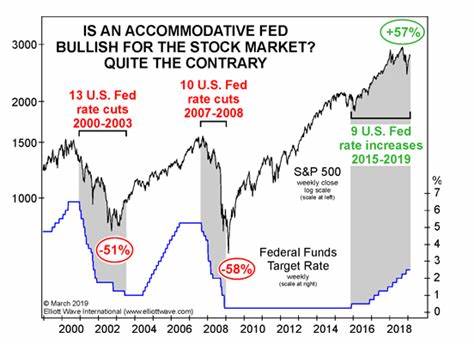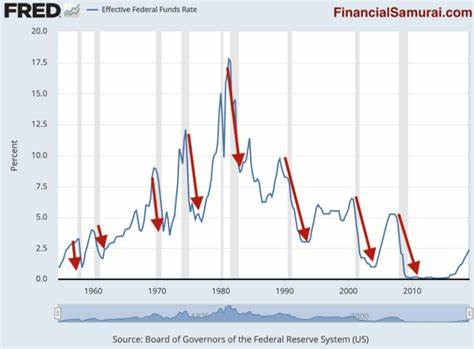
Zinssenkungen der Federal Reserve: Auswirkungen auf Bankkonten, Einzahlungen, Darlehen und Kreditkarten Kürzlich kündigte die Federal Reserve eine Senkung ihres Leitzinses an, eine politische Veränderung, die breite Aufmerksamkeit am Markt erregt hat. Die Entscheidung, die Zinsen zu senken, soll die Wirtschaft ankurbeln, den Konsum fördern und den Druck durch globale wirtschaftliche Unsicherheit verringern. Was bedeutet diese Änderung jedoch für gewöhnliche Verbraucher und Investoren? Dieser Artikel wird die möglichen Auswirkungen der Zinssenkungen der Fed auf persönliche Bankkonten, Festgeldeinlagen, Darlehen und Kreditkarten untersuchen. Erstens spiegelt sich die direkteste Auswirkung von Zinssenkungen in den Bankkonten wider. Wenn die Fed ihren Leitzins senkt, senken Geschäftsbanken typischerweise ihre Einlagenzinsen. Das bedeutet, dass Einleger weniger Zinsen von ihren Bankkonten erhalten.
Viele Einleger sind auf Bankeinlagen angewiesen, um zusätzliches Einkommen zu erzielen, aber in einer Zinssenkungsumgebung verringern die Zinssenkungen ihre Renditen. Daher sollten Verbraucher bei der Wahl der Einzahlung bei Banken besonders auf die Zinssätze achten und nach Bankkonten mit höheren Zinssätzen suchen. Andererseits werden auch Termineinlagen (CDs) von der Zinssenkung beeinflusst. Kurzfristige Einlagen sind eine relativ sichere Investitionsmethode und bieten in der Regel höhere Zinssätze als reguläre Bankkonten. Nach der Zinssenkung können Banken die Zinssätze für Einzahlungen senken, um wettbewerbsfähig zu bleiben. Das bedeutet, dass diejenigen, die ihre Ersparnisse durch Einzahlungen erhöhen möchten, möglicherweise feststellen, dass die Rendite durch diese Methode sinkt. Bei der Wahl von Zeiteinlagenprodukten sollten Anleger sich an das aktuelle Zinsumfeld anpassen und die richtige Investitionsperiode und Bank wählen, um die Rendite zu maximieren.
Was Kredite betrifft, bedeuten Zinssenkungen oft niedrigere Kreditkosten. Ob Hypothek, Autokredit oder Privatkredit – ein niedrigerer Leitzins kann dazu führen, dass die Zinssätze entsprechend sinken. Dies ist zweifellos eine gute Nachricht für Verbraucher, die ein neues Haus kaufen oder größere Anschaffungen tätigen möchten. Niedrigere Zinssätze können den monatlichen Rückzahlungsdruck verringern und ermöglichen es Kreditnehmern, während des Darlehensprozesses einige Zinskosten zu sparen. Es sollte jedoch beachtet werden, dass Kreditnehmer trotz gesunkener Kreditzinsen vorsichtig sein müssen, um Hebelwirkung zu nutzen, um finanziellen Druck durch übermäßige Schulden zu vermeiden. Für Kreditkartennutzer kann die direkte Auswirkung der Zinssenkungen geringer sein, insbesondere für diejenigen, die bereits mit höheren Zinssätzen belastet sind.
Obwohl ein Rückgang des Leitzinssatzes zu niedrigeren Zinssätzen für neu ausgegebene Kreditkartenprodukte führt, sind bestehende Kreditkartenschulden in der Regel an den zuvor vereinbarten Zinssatz gebunden, sodass sie nicht sofort betroffen sind. Wenn Nutzer jedoch nach der Zinssenkung eine neue Kreditkarte beantragen, können sie von niedrigeren Zinssätzen profitieren. Darüber hinaus passen Kreditkartenunternehmen manchmal die Kreditlimits und Zinssätze der Kunden basierend auf Marktzinsen an, sodass einige Nutzer in der neuen Runde niedrigere Zinsen genießen können. Darüber hinaus können Zinssenkungen auch die Kaufpsychologie der Verbraucher beeinflussen. Vor dem Hintergrund wirtschaftlicher Unsicherheit und Zinssenkungen kann das Verbrauchervertrauen steigen, was zu höheren Ausgaben führt. Senkende Kreditkosten bedeutet, dass Verbraucher eher bereit sind, auf Kredit für den Großkonsum zu setzen.
Dieses Konsummuster wird als "Kreditkonsum" bezeichnet, was das Wirtschaftswachstum ankurbeln, aber auch die persönliche Schuldenstände erhöhen kann. Daher müssen Verbraucher wachsam bleiben und gleichzeitig den Komfort niedriger Zinssätze genießen, um ihre finanzielle Situation gesund zu halten. Obwohl Zinssenkungen darauf abzielen, die Wirtschaft durch Senkung der Kreditkosten anzukurbeln, werden nicht alle kurzfristig von den Vorteilen profitieren. Langfristig, wenn das Wirtschaftswachstum anhält, könnten reduzierte Kreditkosten Investitionen fördern, Konsum und Beschäftigung fördern und damit allen zugutekommen. Die Reaktion der Finanzmärkte ist jedoch oft komplex, und die tatsächlichen Auswirkungen der Zinssenkungen hängen von mehreren Faktoren ab, darunter die Reaktionen von Verbrauchern und Unternehmen, die globale Wirtschaftslage und die Wechselwirkung anderer Politiken.
Insgesamt haben die Zinssenkungen der Federal Reserve tiefgreifende Auswirkungen auf einzelne Verbraucher und Investoren. Von Bankkontozinsen über Festgeldeinlagen, Darlehen bis hin zu Kreditkartenzinsen beeinflussen Zinssenkungen die finanziellen Entscheidungen aller. Vor diesem Hintergrund müssen Verbraucher ihre finanzielle Situation neu bewerten, um effektiv mit den Herausforderungen und Chancen umzugehen, die Zinsänderungen mit sich bringen. Wie alle Wirtschaftspolitiken sind Zinssenkungen keine narrensichere Lösung. Ihre Auswirkungen können Zeit brauchen, um sichtbar zu werden, und potenzielle Risiken mit sich bringen. Daher sollten Verbraucher und Investoren bei wirtschaftlichen Entscheidungen wachsam bleiben und das aktuelle Marktumfeld rational analysieren, um die besten persönlichen Finanzmanagementstrategien in diesem komplexen wirtschaftlichen Kontext zu finden.