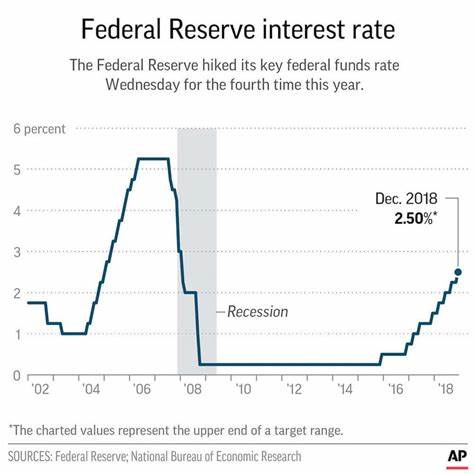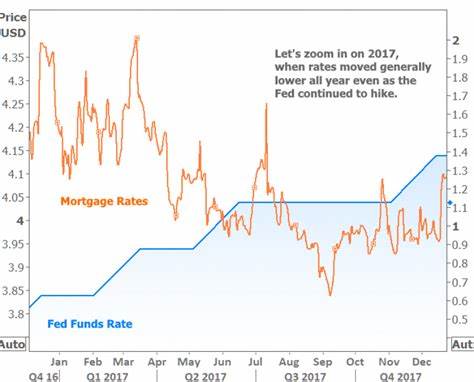
Da die Federal Reserve kürzlich Zinssenkungen angekündigt hat, konzentrieren sich viele zunehmend auf die Auswirkungen dieser Entscheidung auf persönliche Finanzen, Hypotheken und die Gesamtwirtschaft. Der Hauptzweck von Zinssenkungen ist es, das Wirtschaftswachstum anzukurbeln, aber was bedeutet das tatsächlich für gewöhnliche Verbraucher und Investoren? Dieser Artikel wird die potenziellen Auswirkungen der Zinssenkungen der Federal Reserve auf persönliche Finanzen, Hypotheken, Kreditkarten und Investitionen beleuchten. Zunächst betrachten wir die Auswirkungen von Zinssenkungen auf Kreditnehmer. Im Allgemeinen bedeuten Zinssenkungen niedrigere Kreditkosten. Für Hauskäufer sind dies zweifellos eine gute Nachricht. Hypothekenzinsen ändern sich oft mit den Zinsanpassungen der Federal Reserve, sodass neue Käufer bei fallenden Zinsen Hypotheken zu niedrigeren Zinsen aufnehmen können, wodurch ihre monatlichen Hypothekenzahlungen reduziert werden.
Das macht Wohnraum erschwinglicher, besonders im Kontext stetig steigender Preise, wo niedrigere Zinsen vielen Familien helfen können, ihren Traum vom Hauskauf zu verwirklichen. Hausbesitzer, die bereits eine Hypothek besitzen, können jedoch ebenfalls davon profitieren. Wenn ihr Darlehen ein Variable Interest Rate (ARM)-Darlehen ist, können auch ihre monatlichen Zahlungen sinken, wenn der Zinssatz sinkt. Außerdem können diese Hausbesitzer, wenn sie eine Refinanzierung in Erwägung ziehen, zu einem niedrigeren Zinssatz refinanzieren und so den finanziellen Druck verringern. Eine Refinanzierung beinhaltet in der Regel bestimmte Gebühren wie Bewertungs- und Transaktionsgebühren, daher müssen Kreditnehmer potenzielle Einsparungen und Kosten sorgfältig abwägen, bevor sie sich für eine Umschuldung entscheiden. Darüber hinaus können Zinssenkungen auch die Kreditkartenschulden beeinflussen.
Obwohl die Kreditkartenzinsen in der Regel höher sind als bei Hypotheken, werden sie auch von Benchmark-Zinsen beeinflusst. Wenn die Federal Reserve die Zinsen senkt, können Kreditkartenunternehmen ihre Zinssätze senken, was die finanzielle Belastung der Verbraucher verringert. Dies geschieht jedoch nicht automatisch automatisch; Verbraucher müssen weiterhin auf ihre Kreditkartenbedingungen achten, insbesondere da einige Emittenten die Zinsen nicht sofort anpassen. Daher bleiben die Aufrechterhaltung einer guten Kredithistorie und pünktliche Rückzahlungen entscheidend für das Management von Kreditkartenschulden. Neben den persönlichen Finanzen haben auch Zinssenkungen tiefgreifende Auswirkungen auf die Gesamtwirtschaft. Zinssenkungen regen in der Regel den Konsum und die Investitionen an.
Wenn die Kreditaufnahme günstiger wird, neigen Unternehmen dazu, mehr Mittel für die Expansion zu leihen, in neue Ausrüstung zu investieren und mehr Personal einzustellen, was das Wirtschaftswachstum ankurbelt. Außerdem neigen Verbraucher dazu, bei sinkenden Kreditkosten ihre Ausgaben zu erhöhen. Gerade in sehr unsicheren wirtschaftlichen Umgebungen können Zinssenkungen das Marktvertrauen stärken und zu höheren Ausgaben anregen. Zinssenkungen bergen jedoch auch potenzielle Risiken. Erstens kann ein langanhaltendes Umfeld niedriger Zinsen zur Bildung von Vermögensblasen führen. Im Streben nach höheren Renditen könnten Anleger Mittel in risikoreiche Vermögenswerte wie Technologieaktien oder Immobilien investieren, was Marktinstabilität auslösen könnte. Zweitens kann eine zu sehr auf niedrige Zinsen angewiesene Wirtschaft strukturelle Probleme verursachen.
Sobald sich die Wirtschaft erholt hat und die Federal Reserve die Zinsen schnell anheben muss, um die Inflation einzudämmen, könnte dies Marktvolatilität auslösen und sogar zu einer Rezession führen. Ein weiterer Aspekt, auf den man achten sollte, ist der Zinssatz auf Sparkonten. Bei Zinssenkungen senken Banken in der Regel die Zinssätze auf Sparkonten, was bedeutet, dass die Zinseinnahmen der Einleger deutlich sinken. Für Rentner, die auf festverzinsliche Renten angewiesen sind, kann dies ein besorgniserregendes Thema sein. Daher müssen Anleger derzeit möglicherweise ihre Vermögensallokation überdenken und nach Investitionsmöglichkeiten suchen, die höhere Renditen bieten, etwa an Aktien- oder Anleihemärkten. Im Zusammenhang mit Zinssenkungen der Fed sollten Anleger vorsichtiger sein. Bei der Wahl von Anlagezielen sollten Sie mehr auf den langfristigen Wert der Vermögenswerte achten statt auf kurzfristige Marktschwankungen.
Die Diversifizierung von Portfolios und das Streuen von Risiken sind gute Strategien für Anleger in einem niedrigen Zinsumfeld. Darüber hinaus ist es ebenso wichtig, die Risiken verschiedener Anlageklassen zu verstehen und angesichts von Marktunsicherheit flexibel zu bleiben. Zusammenfassend hat die Zinssenkungspolitik der Fed erhebliche Auswirkungen auf persönliche Finanzen, Hypotheken und die Gesamtwirtschaft. Für Verbraucher bedeuten niedrigere Kreditkosten eine größere Kaufkraft und einen geringeren Rückzahlungsdruck; Aus makroökonomischer Sicht tragen Zinssenkungen zur Steigerung der wirtschaftlichen Vitalität bei. Diese Politik birgt jedoch auch potenzielle Risiken, weshalb Investoren und Verbraucher sorgfältig abwägen müssen, wie sie in diesem Umfeld kluge finanzielle Entscheidungen treffen können.
Ob es sich um den Kauf eines Hauses, Investitionen oder Ausgaben handelt, es ist notwendig, im Voraus zu planen, um die besten finanziellen Vorteile aus der Zinssenkungswelle der Fed zu ziehen.